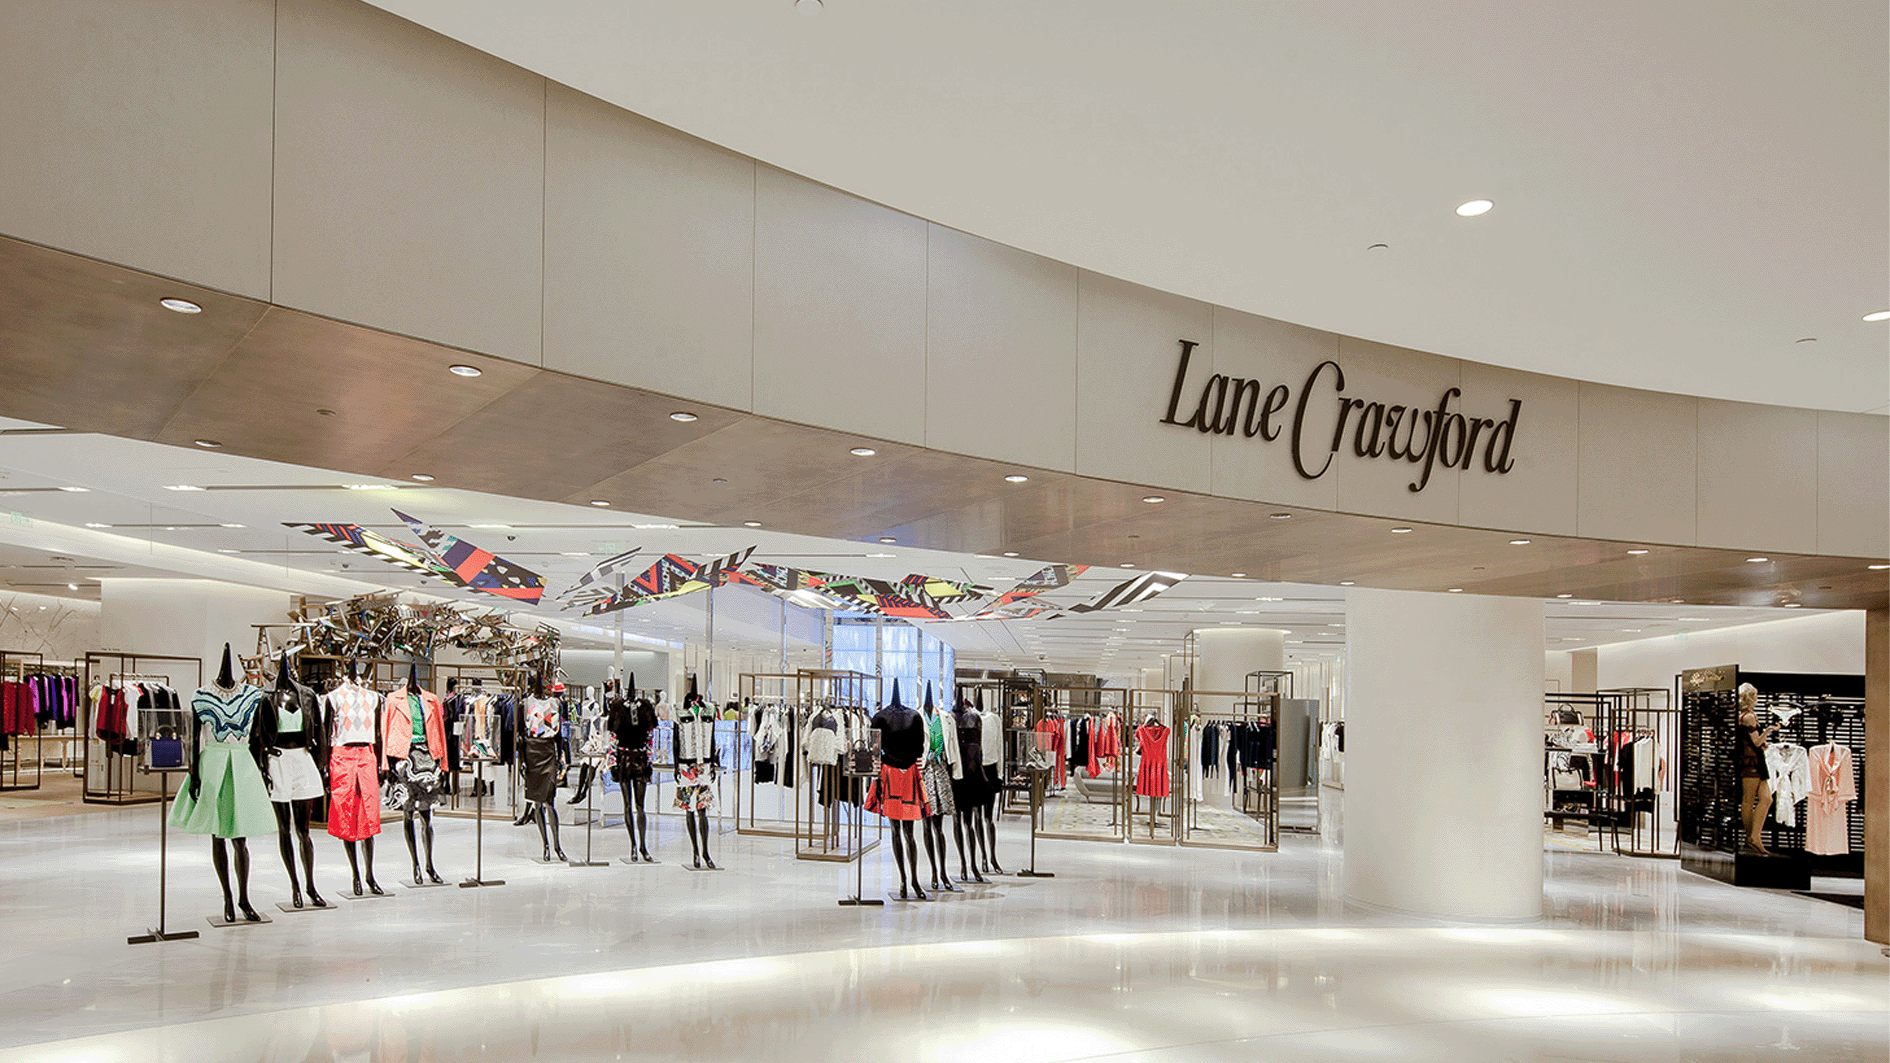
日前,香港高端买手制百货连卡佛Lane Crawford确认将于2026年2月28日正式关闭其成都IFS门店。
消息一出便引发了其在大陆市场持续衰退的讨论。
今年9月起,连卡佛成都店就出现撤离迹象,比如门店暂停进货、货架上仅剩库存可售、人员大幅缩减以及管理层密集离职等等。对消费者而言,过去几个月的门店更像一个等待退场的空间,而正式关店只是“早已发生的事情的官方确认”。
这家百年精品零售商,一开始能在中国香港立足并发展壮大的重要原因就是它拥有明确的审美品位和独特个性的品牌组合,一系列先锋设计师品牌和独立小众品牌,构成了它的竞争壁垒。
但随着Joyce、I.T等这些竞争对手的后来崛起,连卡佛的优势开始不稳固。后来它也被已经结业的Joyce的母公司载思收购,二者合并成为连卡佛载思集团,由九龙仓集团前主席吴光正持有。因此,连卡佛与成都IFS有着连带关系,后者是九龙仓在成都的高端标杆物业,而连卡佛成都店也是成都IFS首批入驻的精品零售品牌之一。
在开业之后,得益于成都年轻消费群体的旺盛消费需求和热衷尝试新锐品牌的消费特性,以及成都在西南地区的虹吸效应,连卡佛成都店一度被集团寄予厚望,并与北京、上海两家门店形成三角矩阵。
然而在进入内地市场之后,伴随着消费结构升级、高端商场租金结构调整以及线上零售、品牌直营等对消费客群的分流,连卡佛这类买手制零售商遭遇到了前所未有啥的挑战。而且受库存、业绩压力的影响,连卡佛的选品也逐渐向更安全、更主流、更可预测的品牌组合靠拢;同时,连卡佛在内地持续开启高频折扣活动,当折扣成为常态,连卡佛品牌力的“审美编辑权”也因此被直接削弱。
这种变化让连卡佛在内地失去了其最重要的差异化,因此也直接导致消费者转向品牌直营店或更有“新鲜感”的小型买手店,连卡佛在内地的处境变得愈发困难,其北京店也已在2021年停业,上海店在近期亦经历大幅调整,一楼的美妆香氛区域被取消,四楼区域则被改为折扣区。
事实上,无论是连卡佛、老佛爷百货,还是更小型的买手集合店,这些用传统买手逻辑思维建立起来的精品零售在中国市场都遭遇了同样的结构性压力:品牌直营力量迅速做大、头部奢侈品牌对高净值客群形成强吸附、线上内容平台全面抢占“趋势入口”,叠加高企的租金与运营成本,让买手制在中国市场的生存空间越来越窄。
从整个这个市场来看,上海已经是全国买手百货最成熟、最友好的生态,但即便是这里,也难以抵挡整个模式在中国市场整体走弱的大趋势;北京的状况类似,客群稳固却很难新增,增长几乎触顶;至于成都、杭州等强二线城市,买手百货更难找到足以支撑扩张的消费基础。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏