有志气的人和品牌都会不自觉地追求百尺竿头更进一步,所以,韩束也要做香水了。
今年9月,韩束备案了三款“红运”系列香氛产品,分别为扶摇青云、安栖云岫两款香水和帷帐缱绻香型香水油。
产品还没正式上市,包装已经很有存在感:红色瓶身、金色瓶颈,再加一个红色绳结瓶盖,韩束一直讲的“中国红”和“好运”元素都齐了。

更特别的是,国家知识产权局信息显示,这组香水瓶的外观设计人为上美股份创始人兼CEO吕义雄。
上美当然不缺设计师。CEO亲自参与,说明公司很在意“韩束的香水”应该长什么样,也期待它为品牌讲出一些新的故事。
但香水这门生意,和韩束熟悉的护肤逻辑并不相同。
红蛮腰可以讲成分、功效与套装性价比,香水却没有那么多可以被量化的指标。消费者愿意为一瓶香水付钱,除了因为它好闻,也因为品牌提供的情绪、审美和想象——这恰好是想继续往前走的韩束,必须强化的能力。
韩束不是突然冒出来的新国货。
2002年,吕义雄创立上美。此后,韩束靠卫视冠名、电视广告和林志玲等明星代言打开全国市场。对于一代消费者来说,韩束曾经是电视机里最熟悉的美妆品牌之一。
后来,国际品牌大刀阔斧进行扩张、新锐美妆借助社交媒体快速崛起。韩束依然有知名度,却逐渐远离了行业最热闹的地方。
直到2023年,它一头扎进抖音。
短剧负责吸引人看下去,直播间把故事里的情绪变成订单,红蛮腰套装则用明确的功效、吸引人的性价比接住流量。韩束没有只押中一种内容形式,而是把短剧、达人、投流、直播和产品重新接成了一条链路。

这样的举措带来的是明确的回馈:2023年8月至2024年9月,韩束连续14个月位列抖音美妆品牌销售榜首。2024年上半年,其抖音GMV超过34.4亿元,约为上年同期的3.6倍。此后直到2026年4月,韩束都是抖音美妆品牌销售榜第一名。
吕义雄曾这样解释这次翻红:“时代没变,传播方式也没变,只是场所变了,要做的只是去适应新场所。”
这句话概括了韩束过去二十多年的营销策略:消费者坐在电视机前,它就去冠名卫视;消费者开始刷短视频,它就去抖音拍短剧。在“消费者在哪里,我们就在哪里”这件事上,韩束执行得足够彻底。
只是,曾经的新场所如今已经变得拥挤。热钱、品牌和专业影视团队不断进入,AI又进一步降低生产门槛。中国网络视听节目服务协会数据显示,2025年已有约70%至80%的传统影视工作者涉足微短剧,行业开始从“产能混战”转向“品质竞争”。
短剧没有失效,只是不再是韩束独有的答案。当品牌们都会拍故事、投流量、做直播,韩束需要的便不只是下一部爆款。过去,它快一步找到了消费者;接下来,它得让消费者认准韩束。
2023-2025年,韩束在上美股份财报中动辄实现翻倍增长的表现,让人不得不去思考一个问题:谁在如此充满激情地买韩束?
一次赶路中的财报季讨论,司机师傅自然加入,回答了ConCall的问题:“我老婆买呀。韩束是大品牌,一套也要几百块,老牌国货大厂子让人放心,送礼自用都很体面。”
司机师傅不到50岁。他分享的内容,比行研报告中“下沉市场”“熟龄女性”之类的标签更具体。
对于他所代表的工薪家庭而言,韩束并非谁的平替,也不是“便宜就买来玩玩”的选择。它有知名度、有规模,也拿得出手。“一套几百块”不会带来太大负担,又足够体现品质;“老牌国货大厂子”,则意味着用起来安心。

这些无法完全写进产品详情页的熟悉感、信任感与获得感,才是韩束过去二十多年真正沉淀下来的资产。因此,把它的增长简单归结为“短剧抓住了低线市场”,显然不够准确。
而随着品牌推出底妆、洗护产品,一批更年轻的女性也开始通过达人测评、明星内容和直播认识韩束。她们也许年龄很小,未必看过韩束当年的电视广告,却会因为功效、明星加持、高性价比的原因把它放进化妆包与浴室。
从成熟消费者到年轻女性,韩束覆盖的人群比外界想象得更广。但人群变宽,并不会自动转化为跨品类的忠诚。消费者可能因为红蛮腰、粉饼或者洗护产品走进韩束,却未必会想尝试品牌推出的所有新品。
过去几年,韩束一直在做同一件事:从一套红蛮腰,走向更多品类。
从2023年起,品牌进一步扩展至男士护理、彩妆、洗护品类。按照上美股份的说法,韩束希望成为“具有全球竞争力的中国超级美尚品牌”。
它的期待,也是中国头部美妆集团共同的期待。
作为目前本土美妆上市集团的前两名,上美股份和珀莱雅集团都以成为“中国欧莱雅”为目标:一边扩充品牌矩阵,覆盖不同人群和赛道;一边把韩束和珀莱雅这样的核心品牌做大,期待它们成长为品类更丰富、消费者基础更广泛的综合美妆品牌。

但巴黎欧莱雅真正难以复制的,不只是品类齐全,而是它进入护肤、彩妆和护发等不同领域后,依然能够保持清晰、稳定的品牌认知。

但当下,消费者愿意购买韩束的护肤套装,不代表会自然接受韩束的底妆、洗发水和香水。品牌每开辟一个新品类,都要在保持品牌核心价值的基础上重新解答:在不同的领域自己有什么特别。
到了2026年,韩束比过去更需要回答这个问题。
今年上半年,上美股份收入同比下降8.6%至37.56亿元,韩束收入下降20.4%至26.61亿元,却仍占集团收入的70.8%。它依然是上美最重要的业务,只是此前的高速增长暂时踩下了刹车。
上美需要一页、安敏优等品牌继续成长,也需要孵化Hello Kitty、光之守护、崔玉涛品牌押注未来,更需要韩束找到红蛮腰和短剧之外的新空间。
香水很难立刻拉动集团收入,却能为韩束补上另一层价值。红蛮腰、底妆和洗护解决的是不同的功效与场景需求,香水提供的则是情绪、审美和想象。它既能完善品类版图,也能检验消费者认同的是某一款韩束产品,还是“韩束”这个品牌。
买红蛮腰,可能因为抗老功效和直播价格;买香水,却意味着消费者愿意相信韩束的审美。
从新香水的包装来看,韩束很希望让香水“中国”一些。
扶摇青云、安栖云岫、帷帐缱绻,三个名称都有明确的中文意境。红色、金色和绳结,则把这种文化表达做得更加直白。
这条路线除了在回应文化自信的趋势外,也与韩束的全球化计划相连。
2025年10月,韩束签下王嘉尔担任全球代言人。品牌当时表示,希望借助他的跨文化背景和全球影响力,向世界展示“中国美”。
王嘉尔可以帮助海外年轻消费者更快看见韩束,但明星只是入口,后面必须有产品接住。香水不需要进行复杂的功效教育,又天然适合承载故事、审美和文化,的确比一套护肤品更像一张全球化名片。
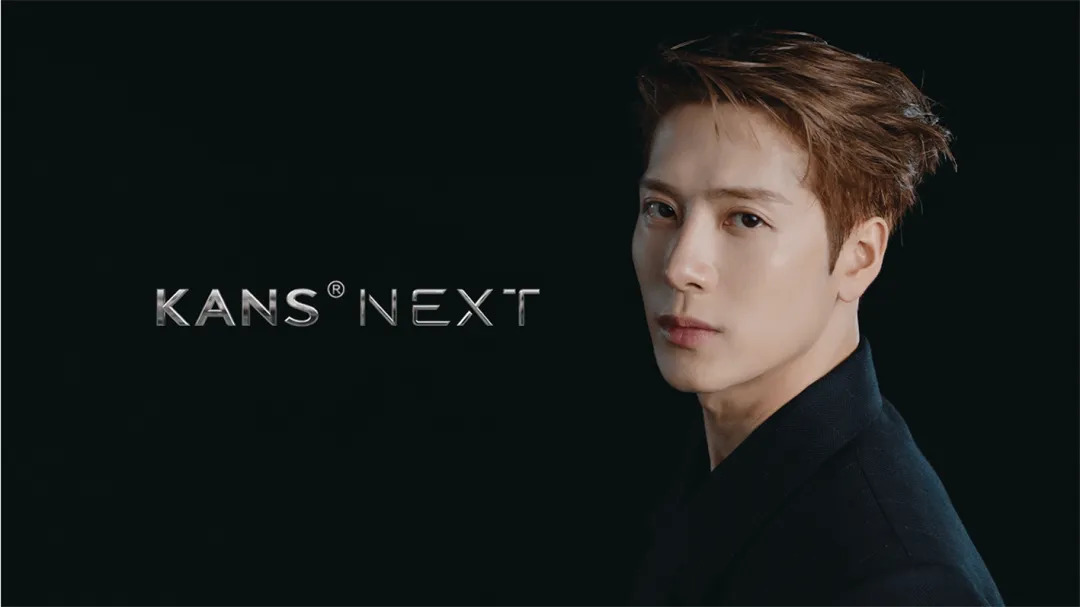
2025年10月,韩束签下王嘉尔担任全球代言人
不过,“中国红”“金色”“中国结”都不是新鲜的表达。它们辨识度足够高,也很容易从文化转译滑向符号堆叠。
一瓶真正成立的中国香,首先要好闻、好看,值得购买。其次,才是气味、原料、命名、故事与视觉的统一。中国元素不能代替产品成立,它只能让一款已经成立的产品更有辨识度。
否则,对文化的表达,就成为了暗暗有种威胁意味的“道德绑架”。
这也是所有试图用香水讲述中国故事的本土品牌,需要面对的问题:文化能否从包装上的符号,变成不同市场都能感知、理解和喜爱的产品。
短剧让韩束重新回到牌桌,底妆与洗护把它带进更多年轻消费者的化妆包和浴室。现在,香水又把问题向前推了一步:韩束能否从一个拥有国民认知、善于把握渠道机会的国货品牌,成长为一个跨越品类、代际与市场的综合美妆品牌?
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏