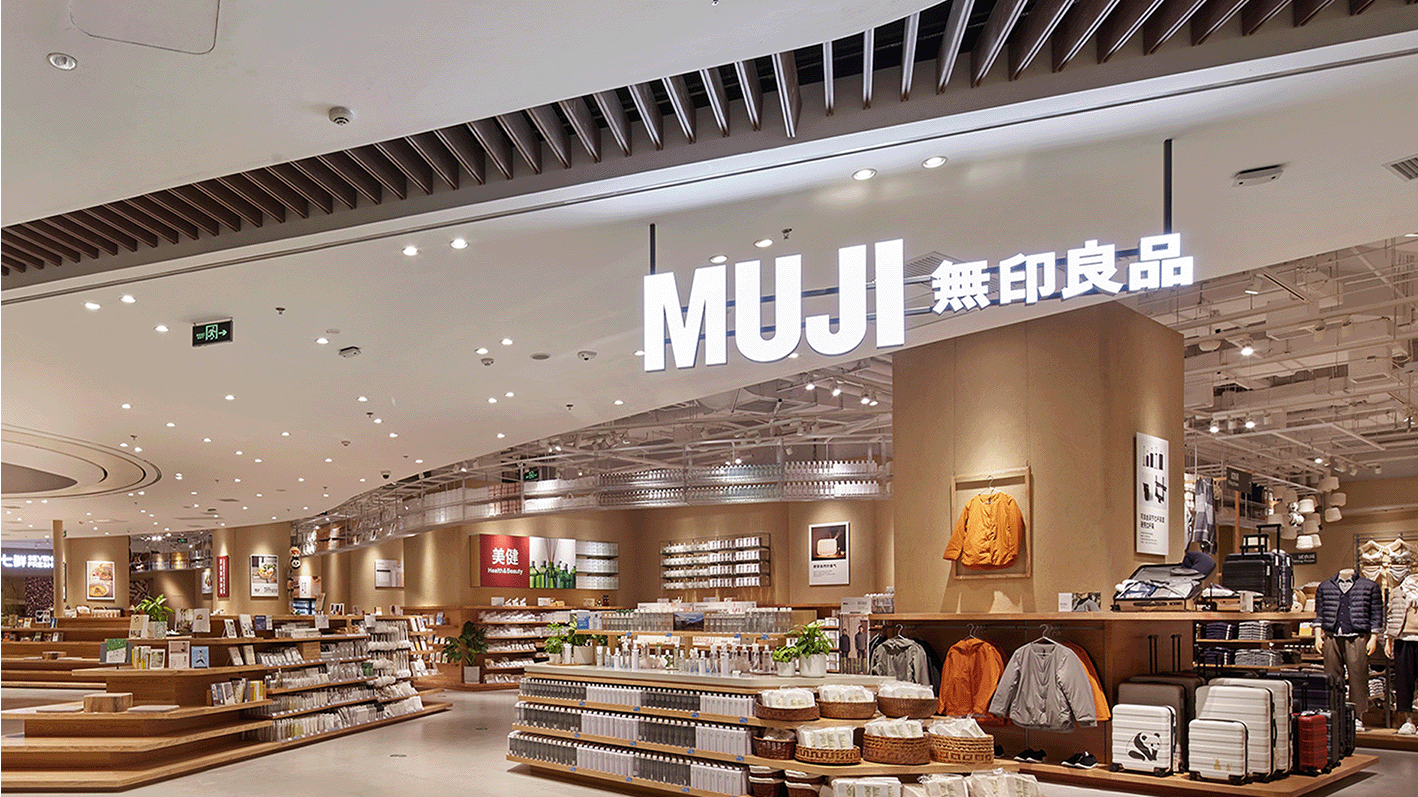
10月14日,MUJI母公司日本良品计划集团发布截至2026年8月31日的2026财年全年业绩。受益于海外市场扩张、门店数量增加及盈利能力改善,集团营业收入及各项利润指标均创历史新高。
财报显示,2026财年良品计划集团实现营业收入9235.92亿日元,同比增长17.7%;营业利润1034.36亿日元,同比增长40.1%;营业利润率同比提升1.8个百分点至11.2%;归属于母公司股东的净利润764.22亿日元,同比增长50.3%。
从区域市场来看,日本本土业务实现营业收入5109亿日元,同比增长8.7%;营业利润633亿日元,同比增长21.6%。日本市场的增长主要来自新店开设及促销活动,全年既有门店及电商销售额同比增长2.4%。尽管上半年电商业务受到系统故障影响,线下门店销售增长仍推动整体业绩提升。其中,服装及配饰、生活杂货和食品三大品类销售额均实现增长。
包括中国大陆、中国台湾、中国香港及韩国在内的东亚市场,则成为集团增长最为突出的区域之一。2026财年,东亚业务实现营业收入2938亿日元,同比增长32.2%;营业利润616亿日元,同比增长44.2%,营业利润率达到21.0%。该区域既有门店及电商销售额同比增长15.6%,主要由生活杂货及食品品类带动。
其中,中国大陆市场实现收入与利润双增长,全年既有门店及电商销售额同比增长16.3%,本土开发的生活杂货及食品成为主要增长动力。若计入新开门店,整体门店及电商销售额同比增长24.0%,增速明显高于日本本土市场。
本土商品开发正在成为MUJI中国业务的重要增长动力,良品计划集团在财报中指出,中国大陆市场以本土商品开发为主的生活杂货及食品销售表现良好,带动整体营业收入增长。同时,市场营销活动及门店小规模改造也对销售增长形成支撑。
这也反映出MUJI正在进一步加强中国市场的本土化经营,相比过去主要依赖日本市场商品体系的经营方式,集团正通过本土商品企划,调整生活杂货及食品等品类的产品结构,满足中国消费者的日常需求。
从月度数据来看,中国大陆市场的销售增长在财年后半段保持了较强势头。2026年5月至8月,中国大陆既有门店及电商销售额分别同比增长22.4%、25.8%、16.5%和19.0%,连续四个月实现双位数增长。
门店方面,良品计划集团继续推进中国大陆市场的零售网络调整。2026财年,中国大陆新开42家门店,同时通过关闭、迁移及更新部分门店优化现有布局。截至2026年8月底,中国大陆门店总数达到433家,较上一财年净增加11家,占集团海外门店总数的56.7%,是其规模最大的海外市场。
此外,中国台湾市场受益于健康美容及食品品类销售增长、商品结构调整及折扣率改善,实现收入与利润双增长;中国香港市场的生活杂货和食品销售表现良好,仓储搬迁带来的物流体系改善推动费用率下降;韩国市场则通过加强市场营销及门店经营,带动客流量增长,销售额同比增长超过40%。
东南亚及大洋洲业务同样表现强劲,报告期内实现营业收入665亿日元,同比增长32.8%;营业利润91亿日元,同比增长64.1%。其中,泰国及越南市场的旗舰店扩张带动销售增长,马来西亚、越南及澳大利亚的既有门店及电商销售额均实现双位数增长。
欧美市场实现营业收入522亿日元,同比增长24.1%;营业利润80亿日元,同比增长17.0%。
良品计划集团预计,2027财年营业收入将首次突破1万亿日元,达到1.014万亿日元,同比增长9.8%;营业利润预计增长10.2%至1140亿日元,营业利润率维持在11.2%左右。
与此同时,集团预计归属于母公司股东的净利润为730亿日元,同比下降4.5%,主要由于上一财年录得的汇兑收益及资产出售等一次性收益不再持续。集团表示,若剔除一次性因素,预计2027财年净利润仍将实现增长。
门店扩张仍将继续,集团计划到2027财年末将全球门店数量增加至1584家,其中日本本土760家、海外824家。日本市场将继续发展郊区大型门店及城市小型门店,海外市场则计划在所有区域开设新店,并重新启动欧洲市场的扩张。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏