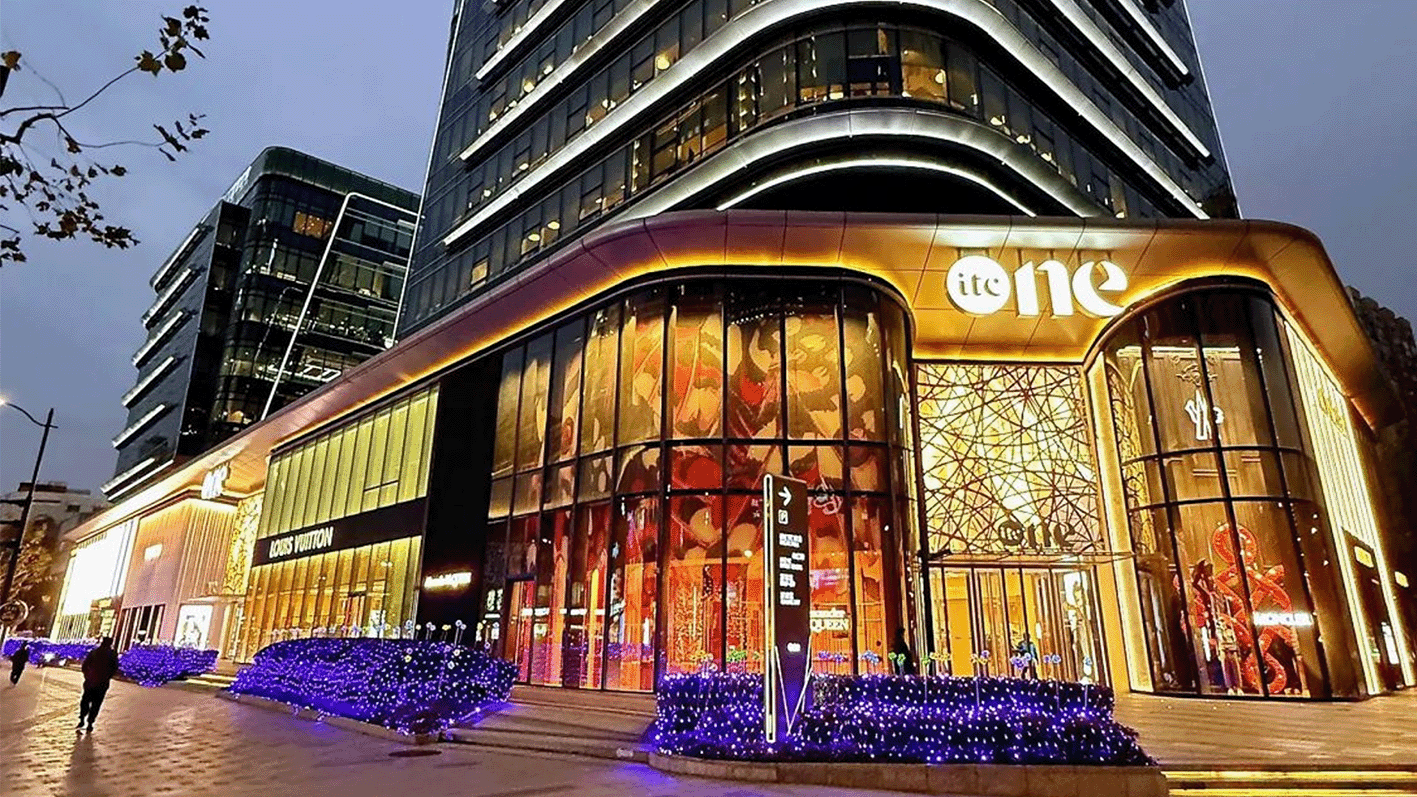
本周,不少上海消费者陆续收到来自销售的通知,称新鸿基地产旗下One ITC商场的Louis Vuitton门店将于下周正式闭店。
LV的撤店也引发了关于上海奢侈品商业板块重新洗牌的进一步讨论。
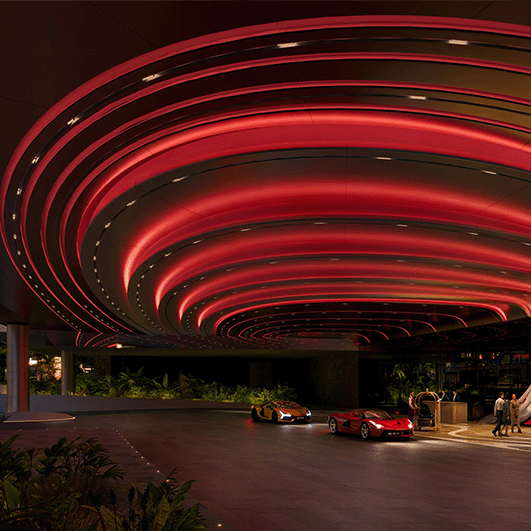
自今年起,加上LV,已经有包括Alexander McQueen、Valentino、Celine、Tiffany、Chaumet在内的六家奢侈品牌撤店,而剩余的几个品牌预计也将在明年完成撤店。这一连串变化,从表面上看是商业业主新鸿基为后续ITC Maison的开业做准备,但实际上也折射出One ITC如今的尴尬处境。
One ITC项目商业体量仅3.7万平方米,其入驻品牌矩阵多以奢侈品与设计师品牌为主,面向高消费能力群体,旨在打造精品化、差异化的高端消费体验。不过其开业时间恰逢疫情前夕,这导致后续的客流持续低迷;与此同时,项目期待中的奢侈品二期——ITC Maison因工程与市场原因延迟推进,使得One ITC无法形成项目间的流量协同,更无力借助二期阵容实现品牌布局升级。
此外,由于与港汇恒隆距离过近,使得出现了一个品牌两家门店仅隔数百米的情况,这对于当下处在震荡期、正积极调整销售网络、缩减门店数量以降低成本的品牌们来说,是一种资源浪费,因此它们在合约到期之际选择撤店也就顺理成章起来。
而从市场环境来看,如今在上海头部20家奢侈品牌的总体门店数稳定在117家,品牌分布并未减少,但开店区位呈现出明显的迁徙趋势——从新项目扩张转向回归核心商圈、核心地段、核心铺位。再加上周边商业体整体消费情绪趋弱,使得One ITC在过去几年承受了更高的经营压力。
随着“路易号”项目的成功,奢侈品品牌门店“核心回流”,在今年显得尤为明显。奢侈品牌再度重押旗舰店战略。Prada已确定在位于恒隆广场对面的平安大厦开设旗舰店,而据路透社消息,Dior、Tiffany也正在与兴业太古汇商谈旗舰店落位计划。与此同时,虹桥机场T2航站楼的Hermès正在升级为双层旗舰,Gucci也在扩店。品牌们明显把资源集中到最具号召力、最具溢价能力的点位,以对冲市场波动。
在这股旗舰化浪潮之下,上海奢侈品格局正重新定向:太古气势正旺,恒隆稳守核心,新鸿基蓄势重调,香港置地试图突围。最值得关注的是恒隆的策略转向。作为上海奢侈品商业的“老牌霸主”,恒隆不仅拿下梅龙镇广场的运营权,并积极重塑港汇的品牌矩阵。在首层持续引入始祖鸟、On、DJI × Hasselblad 等户外及消费电子品牌旗舰店,以“大奢侈品 + 大户外 + 大科技”形成新的吸引力组团。这在一定程度上给身处徐家汇中心区的新鸿基ITC带来更剧烈的竞争压力。
此外,四大港资开发商——新鸿基、恒隆、太古、香港置地——正把上海作为全球最重要的奢侈品项目战场。旗舰项目的集体发力,使上海奢侈品商业从“多点开花”进入“头部集中、差异强化”的新阶段。未来竞争不再是简单的开店数量之争,而是旗舰店规模、品牌深度合作、大型项目运营力、城市消费洞察力的系统比拼。
One ITC的奢侈品牌撤退,更多是一次周期性回调的信号:奢侈品牌在中国的布局已经进入更精算、更精细、更聚焦的阶段。而上海仅仅是作为众多消费城市的一员,正是见证下一轮格局重塑的开端。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏