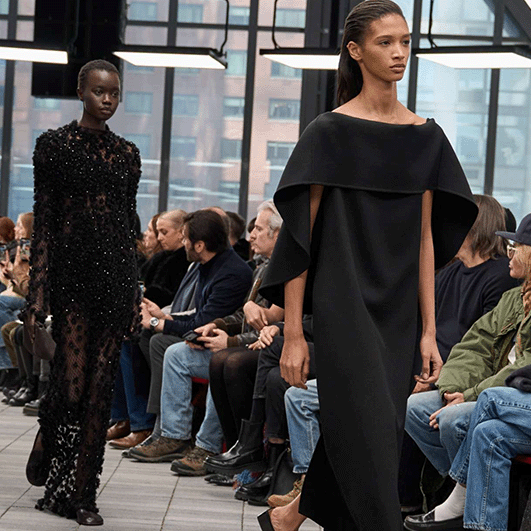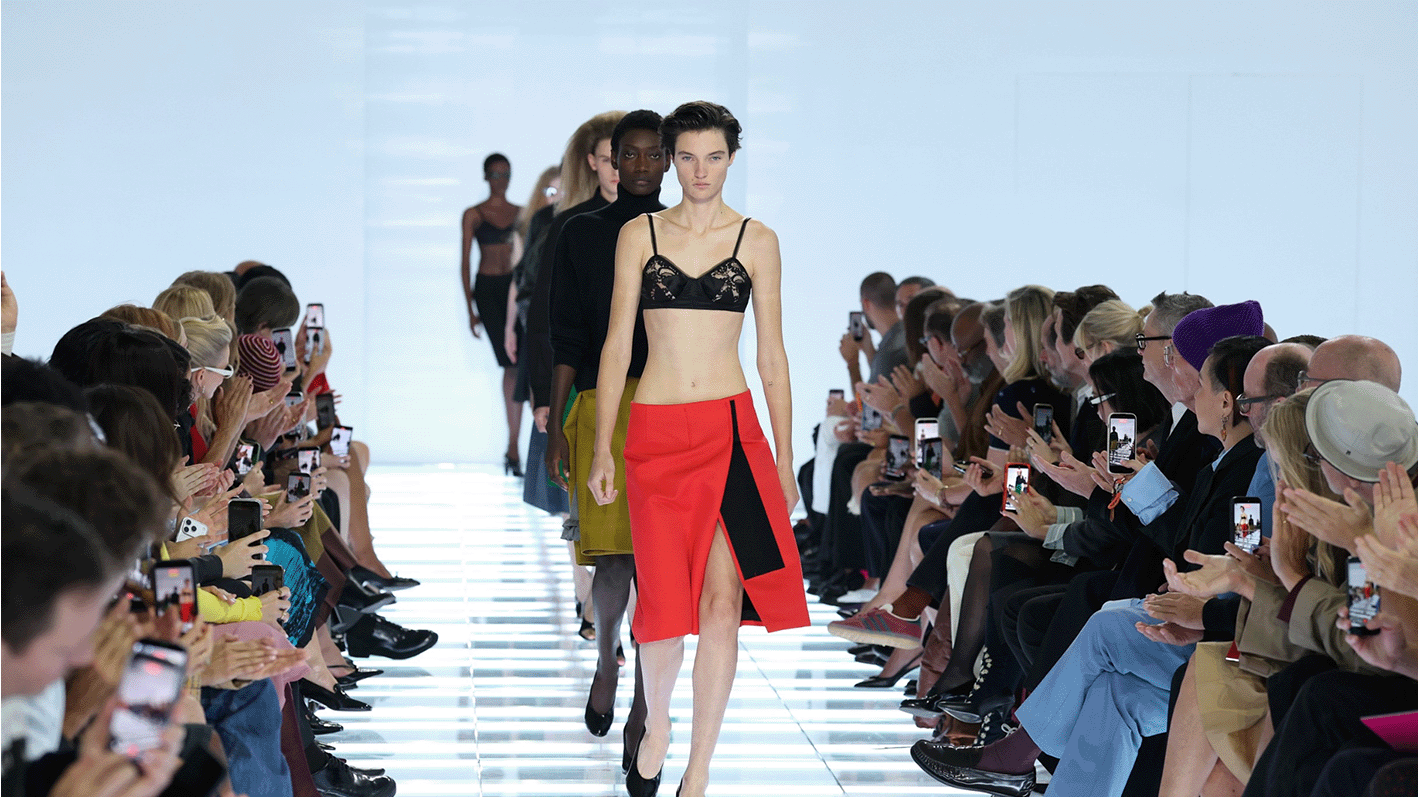
米兰时装周刚刚开幕,但奢侈品行业对于市场复苏的预期仍在继续推迟。
据路透社报道,在中东局势、通胀压力以及消费信心疲软等因素影响下,全球奢侈品市场的放缓趋势仍未结束。随着米兰和巴黎两大时装周接连举行,品牌正在投入更多资源吸引消费者的注意力,但行业内部对于2026年乃至2027年的市场表现仍然保持谨慎。
这种压力已经直接反映在资本市场上。截至9月22日,全球最大奢侈品集团LVMH股价2026年以来累计下跌约37%,Hermès爱马仕同期跌幅约36%;开云集团股价则已经抹去Luca de Meo一年前出任首席执行官以来的全部涨幅。
消费者数量的下降同样明显,根据贝恩公司数据,自2022年以来,全球奢侈品行业已经流失约7000万名消费者。过去几年持续上涨的产品价格,以及品牌将资源集中于高净值客户,使部分原本偶尔购买奢侈品的中产消费者逐渐退出市场。与此同时,能源、食品及航空出行等价格上涨进一步压缩了可选消费预算。
Tod’s集团董事长Diego Della Valle近期在米兰表示:“我认为今年和明年很可能仍然是一个等待期,市场需要重新稳定下来,并恢复更高的可预测性。”这意味着至少从部分行业管理者的判断来看,奢侈品市场的调整可能延续至2027年。
消费者的支出方向也正在发生变化,OTB集团董事长Renzo Rosso表示:“消费者正在改变,相较于传统奢侈品,他们越来越愿意将资金投入健康、养生、长寿以及酒店和餐饮等体验型消费。德勤咨询合伙人Federico Bazzani则向路透社表示,目前奢侈品牌之间已经出现明显分化,不到一半的品牌仍在增长,其余品牌正在失去市场份额。”
但市场越低迷,头部品牌反而越难减少投入。路透社报道称,一场大型奢侈品牌时装秀的成本最高可达到约1000万欧元。与此同时,品牌仍在继续翻新旗舰店、增加VIP空间和专属服务,并通过更换创意总监、新产品以及大型活动争夺高消费人群。Prada近期便重新改造了米兰旗舰店,增加面向高消费客户的私人空间。
这也让今年的米兰和巴黎时装周承担了比以往更直接的商业压力。9月22日至10月6日,2027春夏米兰、巴黎时装周接连举行。在米兰,Demna将带来执掌Gucci后的第二场成衣系列,Maria Grazia Chiuri继续推进Fendi的重塑,Meryll Rogge也将交出加入Marni后的第二季作品。相比首秀时围绕设计师个人风格和品牌变化产生的巨大话题,这些已经进入“二年级”的创意总监,现在需要证明的,是第一季的新意和创造力能否继续发展成稳定、可持续的品牌方向。
与此同时,Moschino将迎来Loris Messina和Simone Rizzo上任后的首秀;Giorgio Armani也将在创始人离世后,在Silvana Armani的创意方向下重新回到时装周日程。巴黎同样存在不少变量,Drew Henry执掌Courrèges、Kai Nesselrath接手Carven后的首秀即将登场,而围绕Anthony Vaccarello可能离开Saint Laurent的消息仍在持续发酵,如果9月29日的大秀最终成为其告别之作,也将为他执掌品牌近十年的阶段画上句点。
Dior、Chanel、Loewe、Balenciaga等此前已经完成创意换帅的品牌,则正在进入更漫长的持续建设阶段。新任设计师首秀带来的新鲜感已经逐渐过去,“过渡期”也不能一直成为解释业绩和产品表现的理由。在奢侈品行业流失消费者、市场增长仍未明显恢复的情况下,这一轮创意换血真正的考验已经从“能不能制造话题”,转向“能不能把好创意变成好生意”。
过去两年,奢侈品行业已经通过涨价、更换创意总监、翻新门店和争夺高净值客户尝试重新拉动增长,但目前市场仍未出现明确反转。如今品牌继续花费数百万欧元举办时装秀,也说明米兰和巴黎的秀场已经不只是展示下一季产品,而是在消费者减少、价格接受度下降的情况下,重新证明奢侈品为什么仍然值得被关注和购买。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏