2024年,总是把“消费者教育”挂在嘴边的国际美妆品牌们,被不再盲目崇拜任何品牌故事的中国消费者们,彻彻底底地上了一课。
在持续多年的全球级活动、首发产品、专研系列等等的市场营销、产品创新与品牌内容输出的浸润下,当代的中国消费者已经不是吴下阿蒙。与此同时,更直观与透明,来自本土美妆品牌们对于创新技术的分享,以及知识型、检测型美妆博主们的蜂拥而起,也让中国消费者们对众多专业术语祛魅,甚至自己本身也升级为专业型消费者。面对国际美妆大牌们所讲的故事,包括部分银发族在内,当代的主流消费者群体都不再会被“高端”、“小众”的标签说服。
如此一来,国际美妆品牌们过去几十年里的路径依赖行不通了。表现在业绩上,就是2024年国际美妆集团们令人失望的财务表现,以及几乎可以用现象级来形容的“大撤退”——平均每个月都会有不少于两个国际品牌宣布退出中国。

尽管国际品牌与它们的母公司们用“积极调整渠道”的理由对闭店进行了解释,但在ConCall看来,如果不能从产品、营销、心态上进行全面转变,这样的趋势一定会从2024年延续到2025年——对于品牌来说这是优质客群的流失,而对于本土消费者来说,他们则可能会错过自己的“宝藏品牌”,这样的BE结果是所有利益相关方都不想看到的。所以在这一份为国际美妆品牌准备的“2025小提示”中,ConCall将分享对本土美妆市场的观察,为品牌们提供一些能够在中国市场行之有效的淘金指南。
尽管“讲故事”依旧是国际品牌的长处,但对于精明老练的中国消费者来说,品牌能够立得住且保持常青的状态,必须有非常能打的经典产品坐镇,并配合以更新频率稳定、惊喜频出的新产品的加入。
凭借“大哥大防晒”、B5霜、B5面膜,从舒缓喷雾开始被中国消费者认识的理肤泉,得以从竞争者们中脱颖而出,完成了最初消费者群体的积累,并且借助消费者们的口碑相传,影响力与美誉度都得到了持续的提升。
近几年,理肤泉也凭借着不断迭代与创新的产品在消费者面前持续刷脸,进一步在中国市场开疆扩土。背靠母公司欧莱雅的强力研发能力,理肤泉将针对痘痘肌肤的三酸精华带来中国市场、推出了光电系列,并且在去年11月举办的进博会上发布了全新B5多效修护精华、DUO+M乳,以及由全新突破性成分麦色净打造的“理肤泉净透焕白淡斑精华液”。

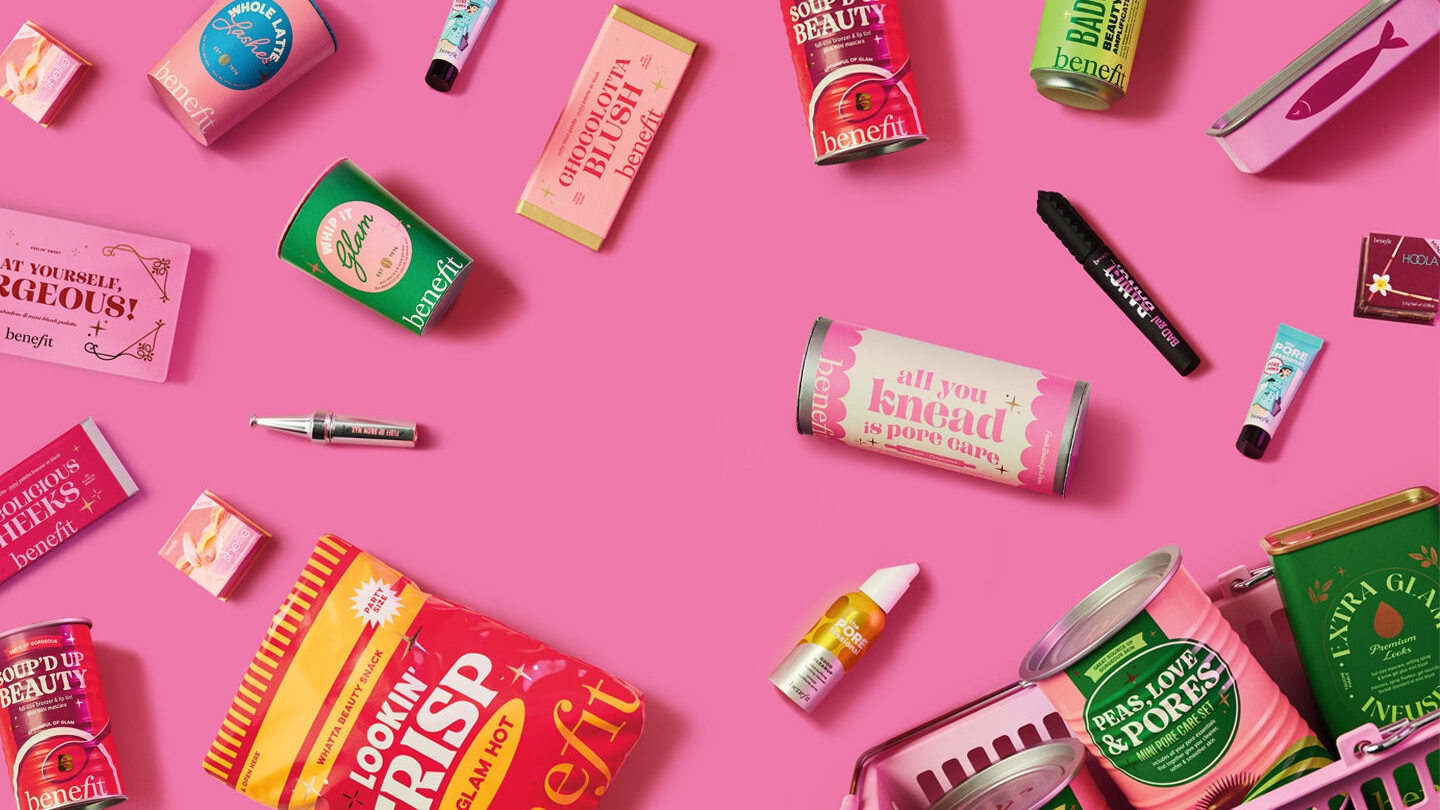
而在它的反面,则是“去而复返”的贝玲妃与彼得罗夫。
作为曾经的顶流,它们都曾拥有过来自消费者们专一且真实、热烈的喜爱与讨论。但随着市场环境的变化,与老牌或新锐竞争者们相比起来,在产品更新上显得太“懒”的贝玲妃,开始跟不上市场热度,品牌主打的复古品牌形象,也随着倏忽而逝的复古潮流而不再能够吸引外貌党们的注意。而在产品研发上有着相同问题,并且在渠道扩展上显得过于谨慎、不能很好适应新平台与新营销玩法的彼得罗夫,也就这样错过了最佳的市场扩张期。
好产品一向与好营销互为补充。如果它们能够形成合力,品牌的种草能力将会得到翻倍的强化。
十多年前,中国本土消费就开始逐渐向线上加速转移。线上渠道短平快的运营模式,为中国消费市场带来了百花齐放,能够像许愿池一样满足个体极尽细化的需求的品牌们,也创造了许许多多的业绩神话。
但最近三四年,随着微博、抖音、小红书、快手纷纷下场,几乎所有主流社交平台都开发了商城功能的背景下,消费者标签被无限细化,线上渠道的获客成本直线走高,品牌们有限的精力也被无奈的碎片化。
这样的市场变动,并不会影响运营功底深厚且敏锐活跃,强势增长的C-Beauty与地位相对稳固的国际大牌,而是对需要摸索品牌定位、并不熟悉电商玩法,并且预算有限的国际美妆品牌们带来了一次接一次事倍功半的投资回报结果。
在2024的关店潮中,很多品牌对关闭特定线上门店的回复都是“渠道调整”,这样的回应从某种程度上来说,也意味着品牌或其母公司观察到了中国本土市场各个渠道在细分消费者群体中的不同优势。
与中国本土颇有经验的美妆品牌运营商与代理商进行合作,一定是最快捷且能够实现双赢的方式,比如馥绿德雅与橘宜集团的合作。但即便有了强力的助手,品牌本身也需要点亮营销领域的“技能点”,才能够实现事半功倍的效果。因此,在具体的操作方式上,国际品牌们还需要向本土品牌们“抄抄作业”。
结合品牌调性与电商平台目标人群的“精细化运营”,是国际美妆品牌们在营销领域中的必修课。
在线上渠道,品牌需要在保证内核不变的同时,为自己找到适合各个平台的表达方式,敏捷快速地抓住平台上流量最大的那个风口实现破圈。
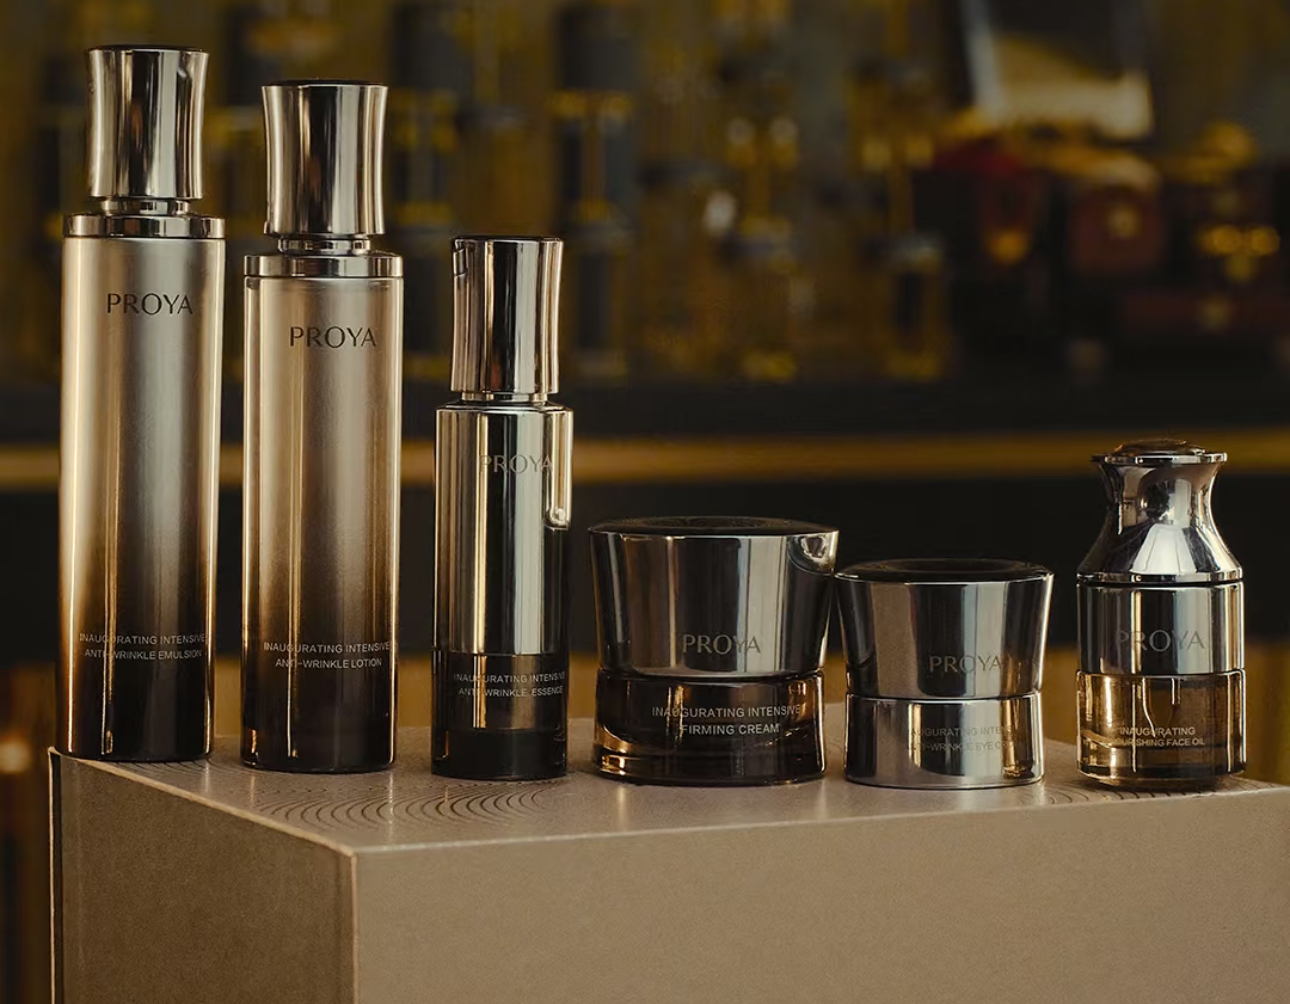
在珀莱雅品牌的运营中,珀莱雅集团针对天猫、抖音和京东三个主要线上渠道制定了不同的营销策略。比如,在天猫渠道品牌持续提升大单品渗透,加大套装投放力度,提高会员招募和会员活跃度;抖音平台则进一步完善矩阵账号搭建,打造大单品专属人群账号,进一步实现种草和销售一体化;京东平台上,品牌探索平台强势类目,针对性布局各价格段产品线,促进高复购高转化等等。
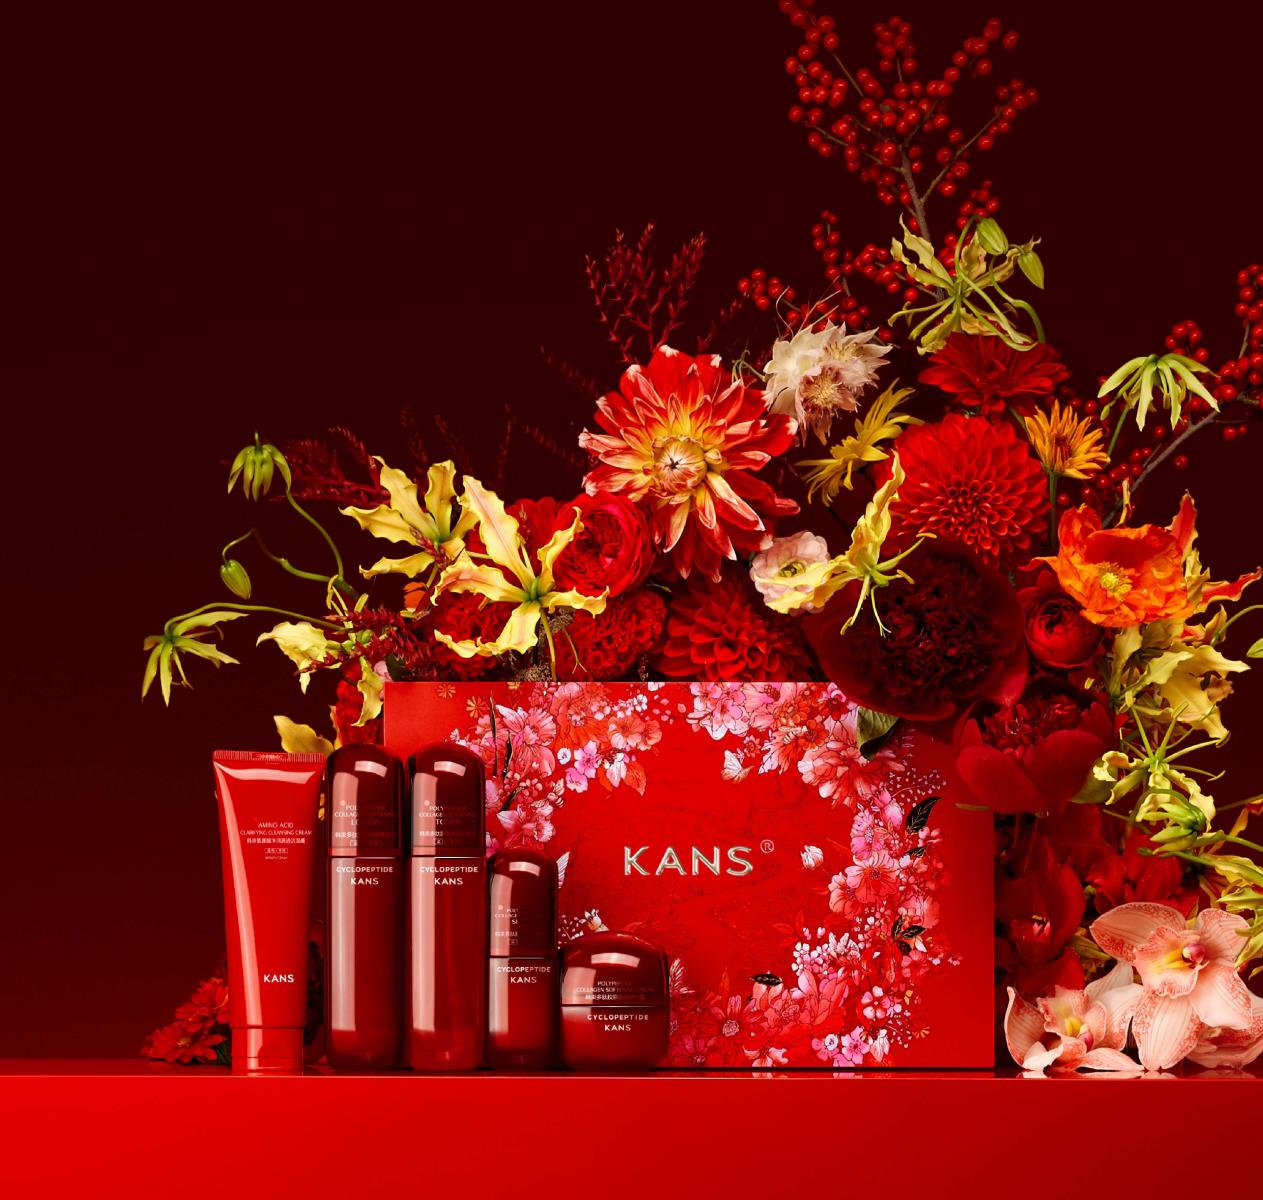
对消费者热情与兴趣点的观测也是品牌需要掌握的重要能力。2023年,观察到抖音短剧的方兴未艾,上美股份与当时拥有超过3500万粉丝,受众群体和旗下韩束品牌高度重合的姜十七进行合作,拍摄了5部播出后曝光量为6.5亿-12亿不等的系列短剧。结合剧情软性植入剧集的韩束明星产品“红蛮腰”系列因此获得了庞大的流量曝光,并通过后续的直播间表现持续实现着流量转化。
值得注意的是,随着线上营销成本越来越高,消费者对品牌亲密互动的需求越来越强,线下将成为很好的投资建设渠道。
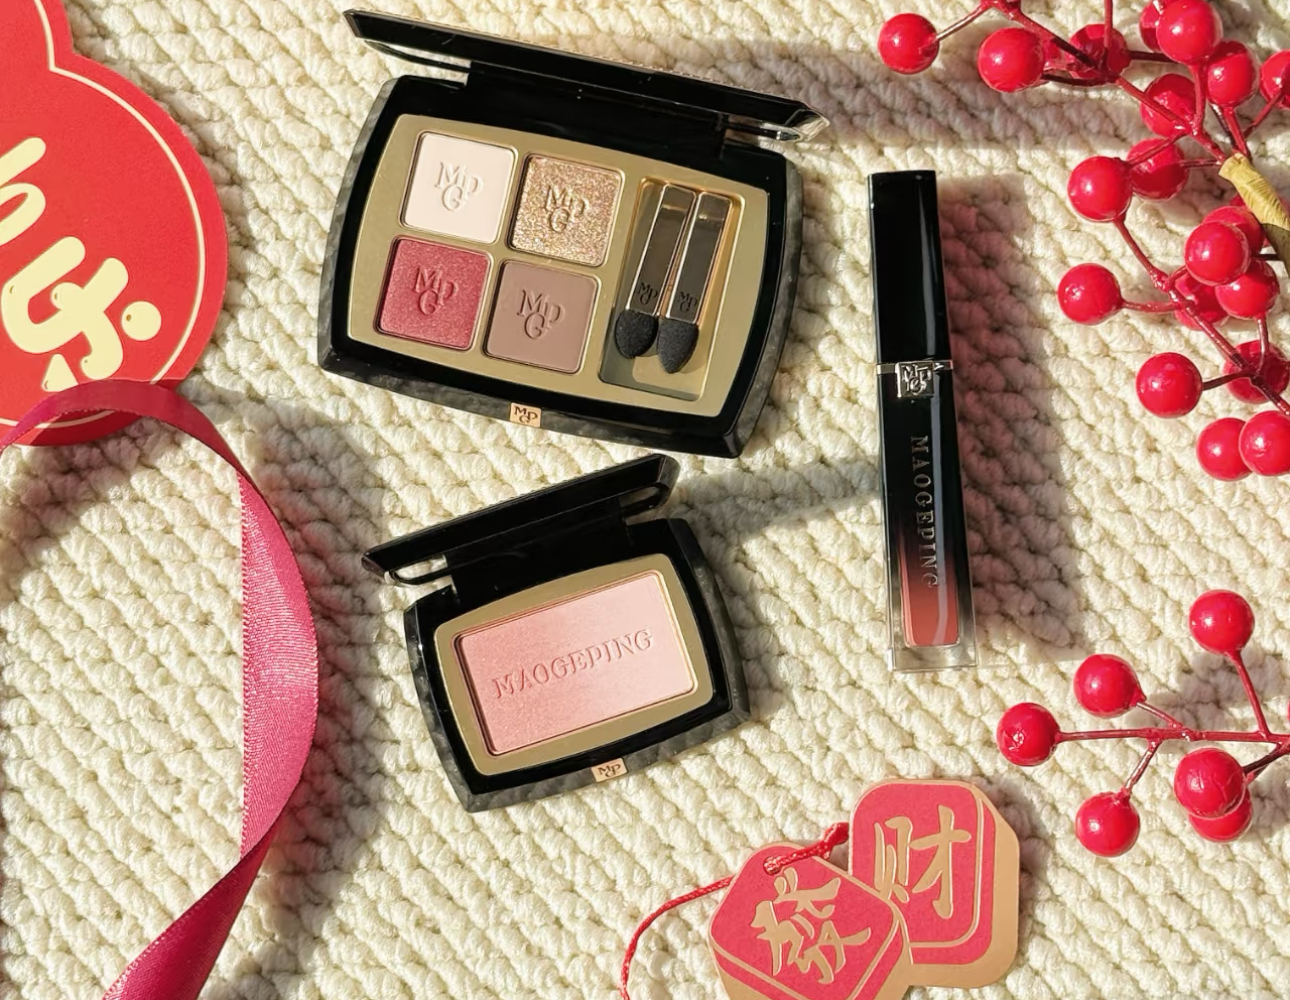
毛戈平就是凭借别具一格的线下彩妆妆教体验,以及在过程中为消费者提供的情绪价值,不断吸引“自来水”的加入,使口碑与消费者粘性持续提高,实现了相当优秀的毛利润表现。
最近一个月,“送礼”成为了社交媒体与电商平台们所钻研的最新话题。
2024年12月18日,微信小店效仿微信红包的成功轨迹,推出了“送礼物”功能。紧随其后,淘宝、抖音、东方甄选、京东等平台也推出了带有自己特色的“送礼物”功能。
值得注意的是,今年“双十一”平台们在物流、支付方式、链接跳转等层面达成前所未有的协同合作后,这样的协同效应也体现在了送礼功能中。
淘宝目前可用于“送礼”的商品基本覆盖完整的淘宝商品池,同时淘宝送礼功能还支持在微信、钉钉等app上顺畅送礼。
京东送礼链接也可一键分享至微信,同时京东还推出了“群送礼”的趣味玩法,即用户可选择一次购买多件礼物并打包发到微信群中,群成员可以通过拼手气随机抢到不同礼物。
对电商平台的新功能一向抱持着敏捷且积极态度的本土美妆品牌们,已经洞察到这项新功能背后所蕴含的商机。其中,韩束已抢先一步与微信达成合作。在韩束官方公众号以及微信搜一搜品牌专区,可以看见韩束这次活动的推广,同时朋友圈也迎来了一波刷屏。
敏锐洞察市场需求,及时调整市场战略重点,坚持好内容输出……在实现了营销方面的进阶后,修心从而跳出被流量裹挟的“漩涡”,是品牌们下一步要做得踏实的事情。
中国本土的营销方式特别是线上营销版本更新太快,品牌们不仅要灵敏,还要不被流量、短期利益裹挟,否则很容易失去耗费巨大时间、精力、金钱才在消费者心中打下的地位。
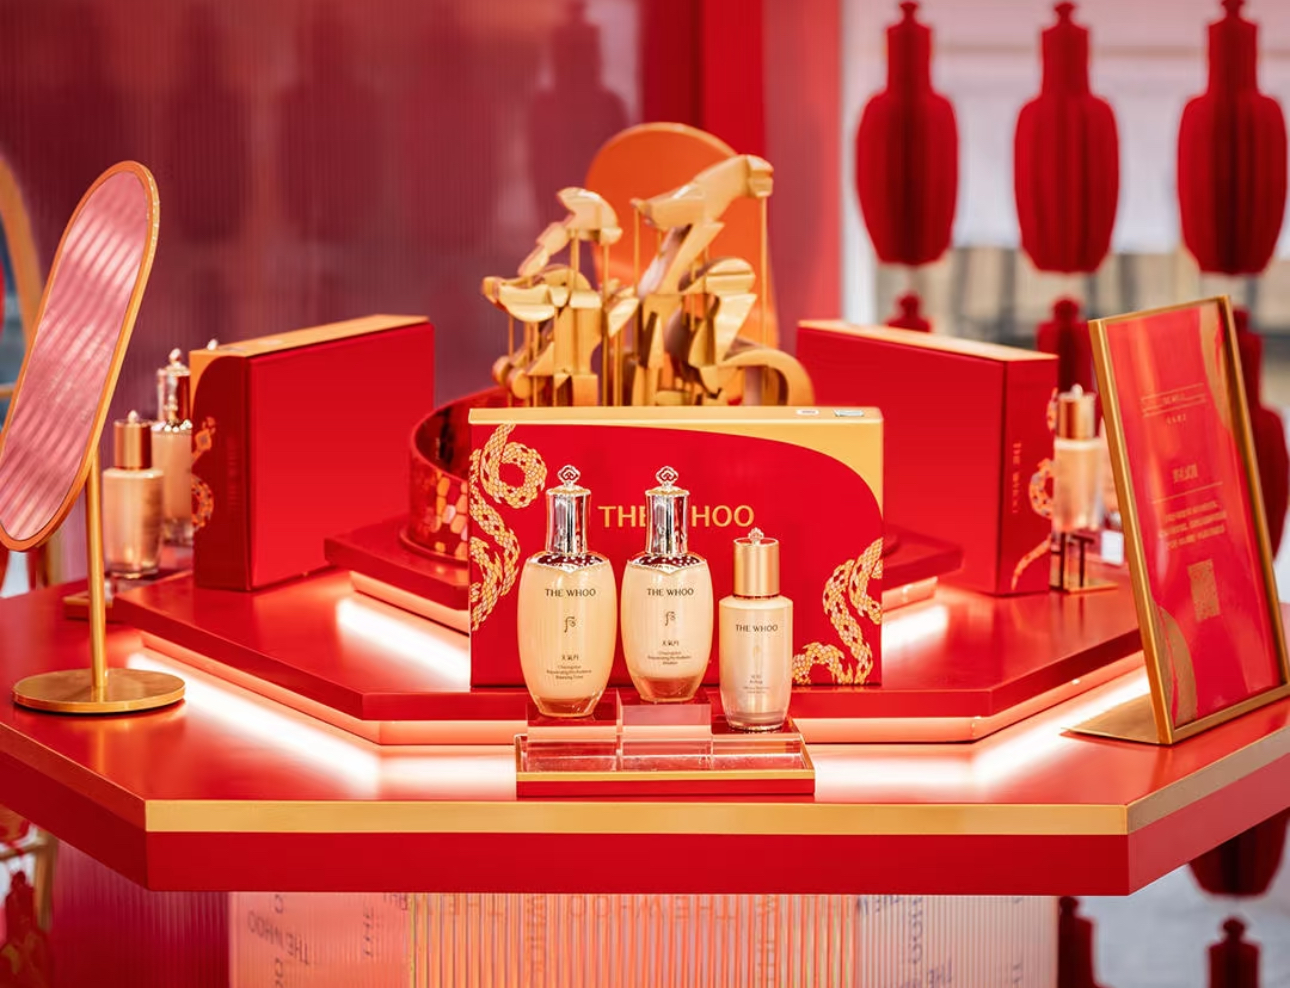
Su:m37°、Whoo等韩国美妆品牌,曾经是为直播间吸引流量的“大明星”。尽管定位高端,甚至被称为是集团的“亲女儿”,但它们都因为直播间中“拍一套送一套再送一套”的话术与持续的巨大折扣,导致了消费者对品牌的认知混淆,为品牌在中国市场的高端化营销带来了不必要的麻烦与苦恼。
在美妆品牌们热衷于投资的短剧领域也是如此。短剧的爆火也让很多国际品牌急切推出了自己的定制内容,但如何在短剧叙事中,保持品牌的高端形象,为潜在消费者特别是年轻群体呈现始终如一的品牌形象,实现种草,也是需要考虑的重要问题。
尽管中国市场竞争激烈是不争的事实,但纵观全球美妆市场,这里更活跃、丰饶、热情,也依旧有着美妆品牌们希望找到的“金矿”。也许打动见多识广的中国消费者并不容易,但我们相信,能够积极融入本地市场,真正将自己当做本地社群的一份子的品牌,一定能够与他们实现联结,完成从“商家-顾客”到知心朋友的转变。到那时,宝藏的大门就会打开。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏