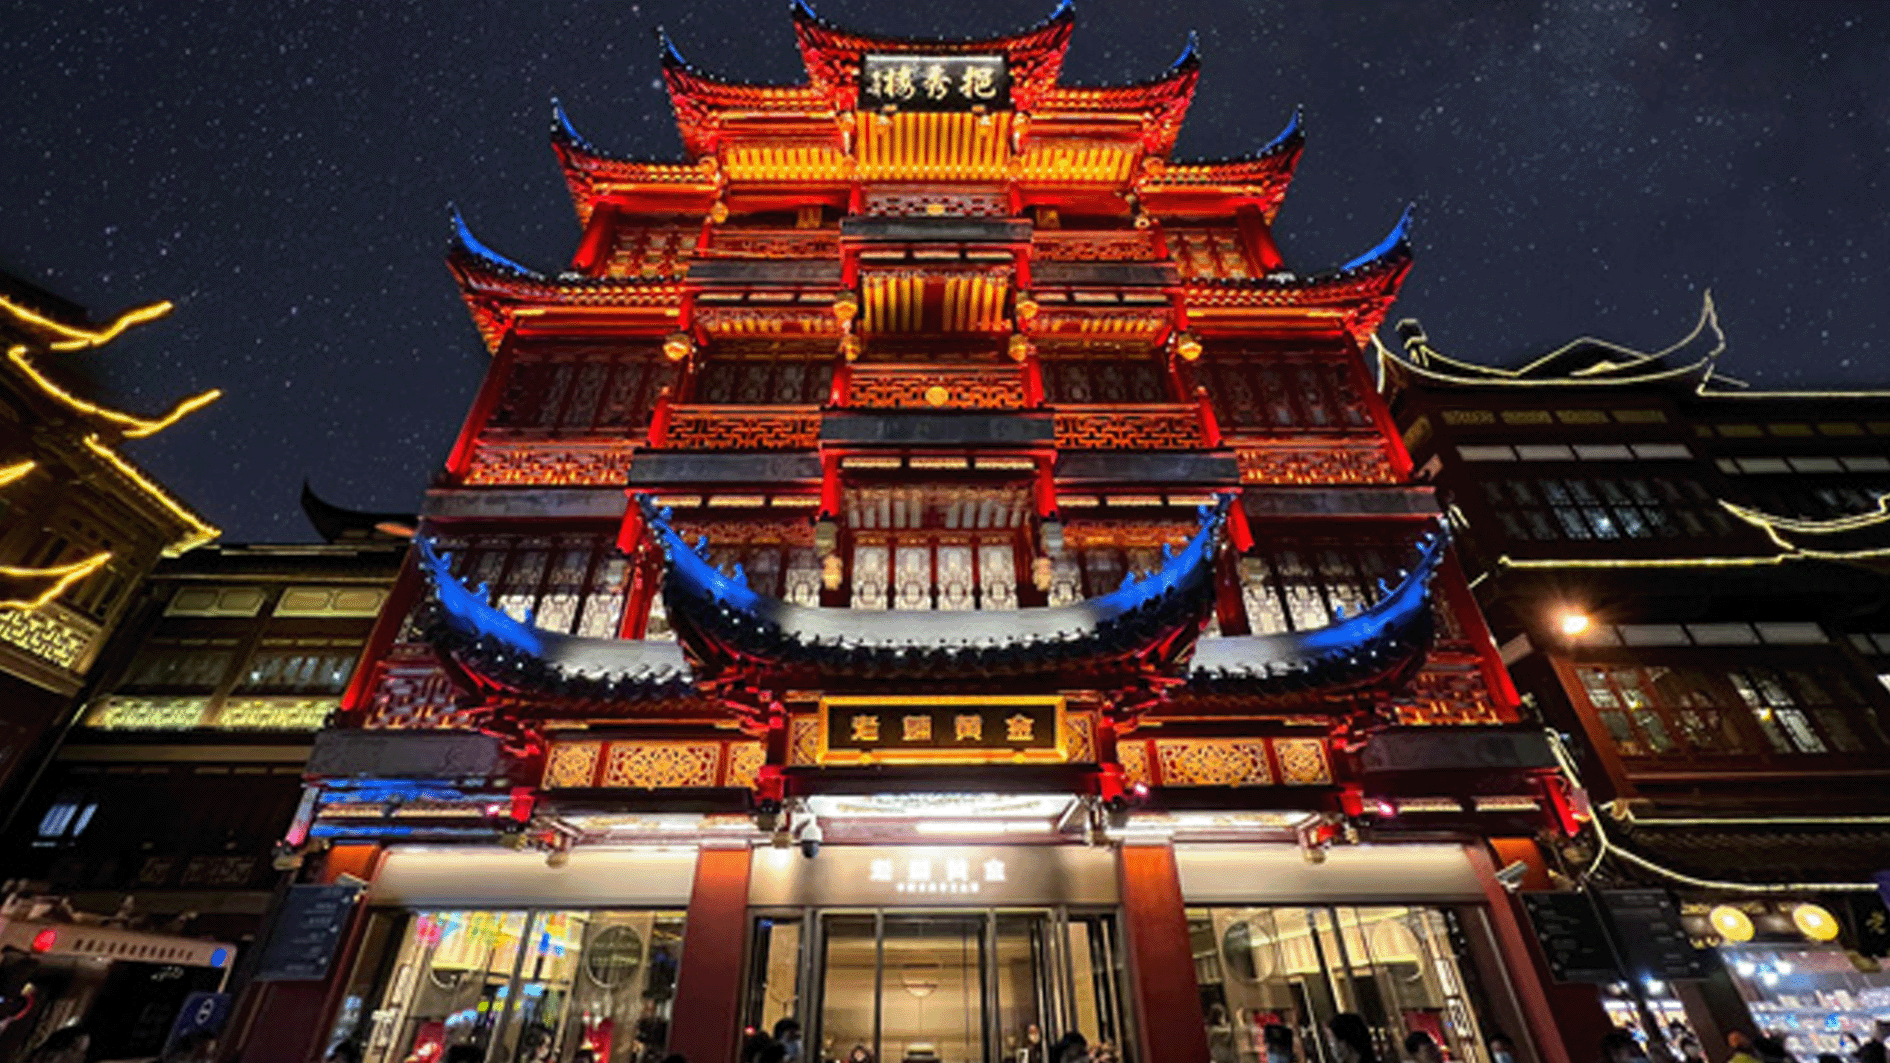
8月20日午间,老铺黄金公布截至2025年6月30日的2025上半财年业绩。
老铺黄金用强有力的业绩数据稳住了投资者的信心,市场也对它良好的业绩做出了快速的反应,过去一个多月以来过山车式的下跌的股价开始恢复增长。截至今日收盘,老铺黄金股价上涨8.84%,最新市值为1350亿元。
今年上半年,老铺黄金实现收入人民币123.54亿元,同比大增251%;毛利为47.05亿元,同比增长223.4%;利润则录得人民币22.68亿元,同比增长285.8%;经调整净利润为人民币23.51亿元,同比上升290.6%,展现出极强的盈利能力。
老铺黄金业绩的高增长无疑肯定了一个事实:中国消费者并非不再购买硬奢,而是在将有限的预算再分配,从国际大牌逐步转向具有情绪价值、文化认同和高工艺价值的本土品牌。
近年来,国际奢侈品集团们反复将增速放缓甚至下跌归因于“中国市场消费疲软、高端市场销售承压”。然而,老铺黄金却用逆势增长的数据打破了这一单一叙事,展现出对高端消费群体的强大吸引力。
根据财报中引用的弗若斯特沙利文的调研数据,老铺黄金的消费者与路易威登、爱马仕、卡地亚、宝格丽等国际五大奢侈品牌的客群重合度高达77.3%,并且在中国内地多个高端商场的平均收入与坪效均稳居行业第一。
而老铺黄金的持续高增长也不仅仅依赖消费环境的转变,也离不开对产品的持续投入,以及国内外、线上线下的渠道的持续扩张。
从产品结构来看,老铺黄金几乎全部收入来自足金产品(包括足金黄金饰品及足金镶嵌产品)。2025年上半年,足金产品收入达123.46亿元,同比增长250.9%,占总收入99.9%。其他产品及服务收入为836万元,占比不足0.1%,主要包括宝石类非黄金产品及珠宝售后保养维修服务。此外,集团的产品组合也覆盖不同年龄层和消费需求,不仅包含日常佩戴的饰品,还涵盖文房文玩、日用器具及居家摆件等高工艺金器。
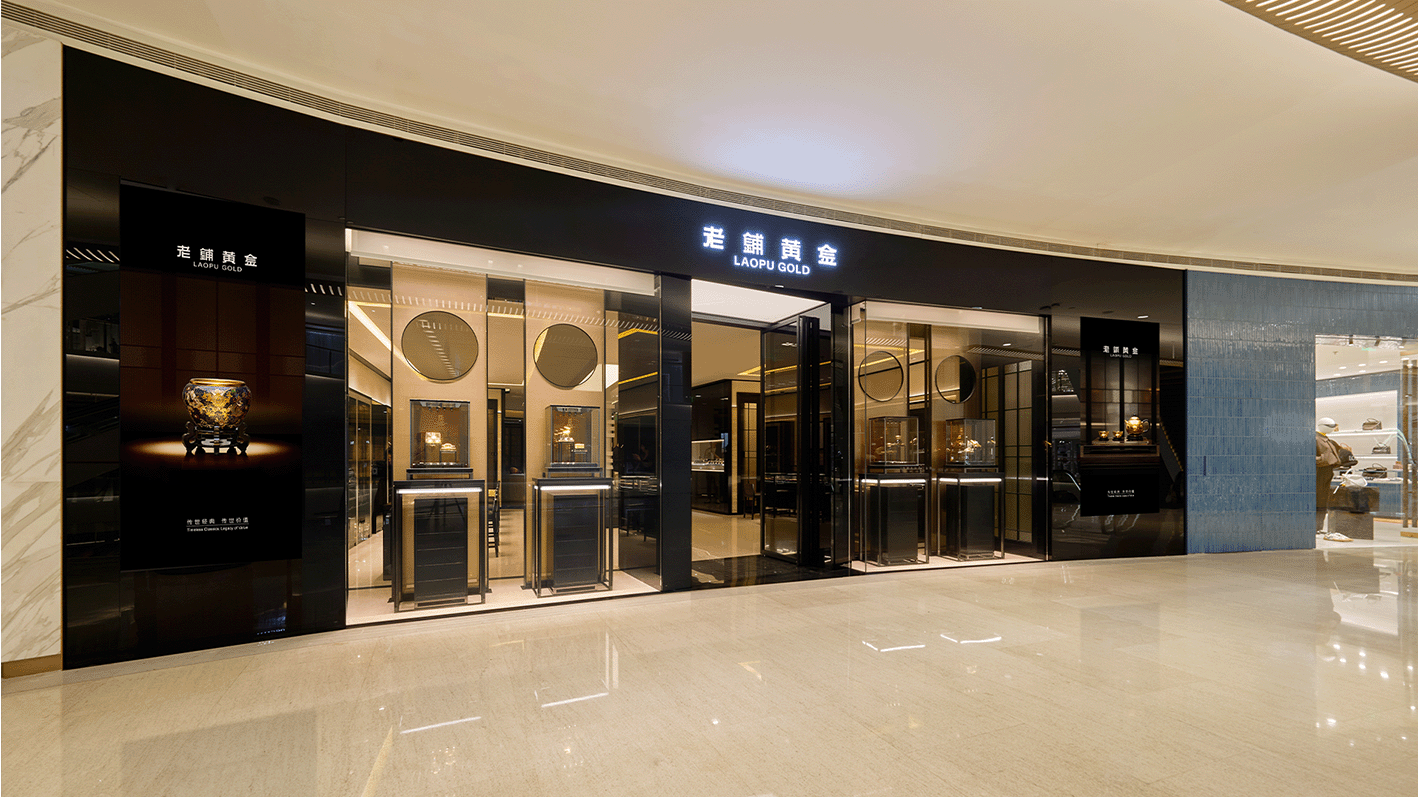
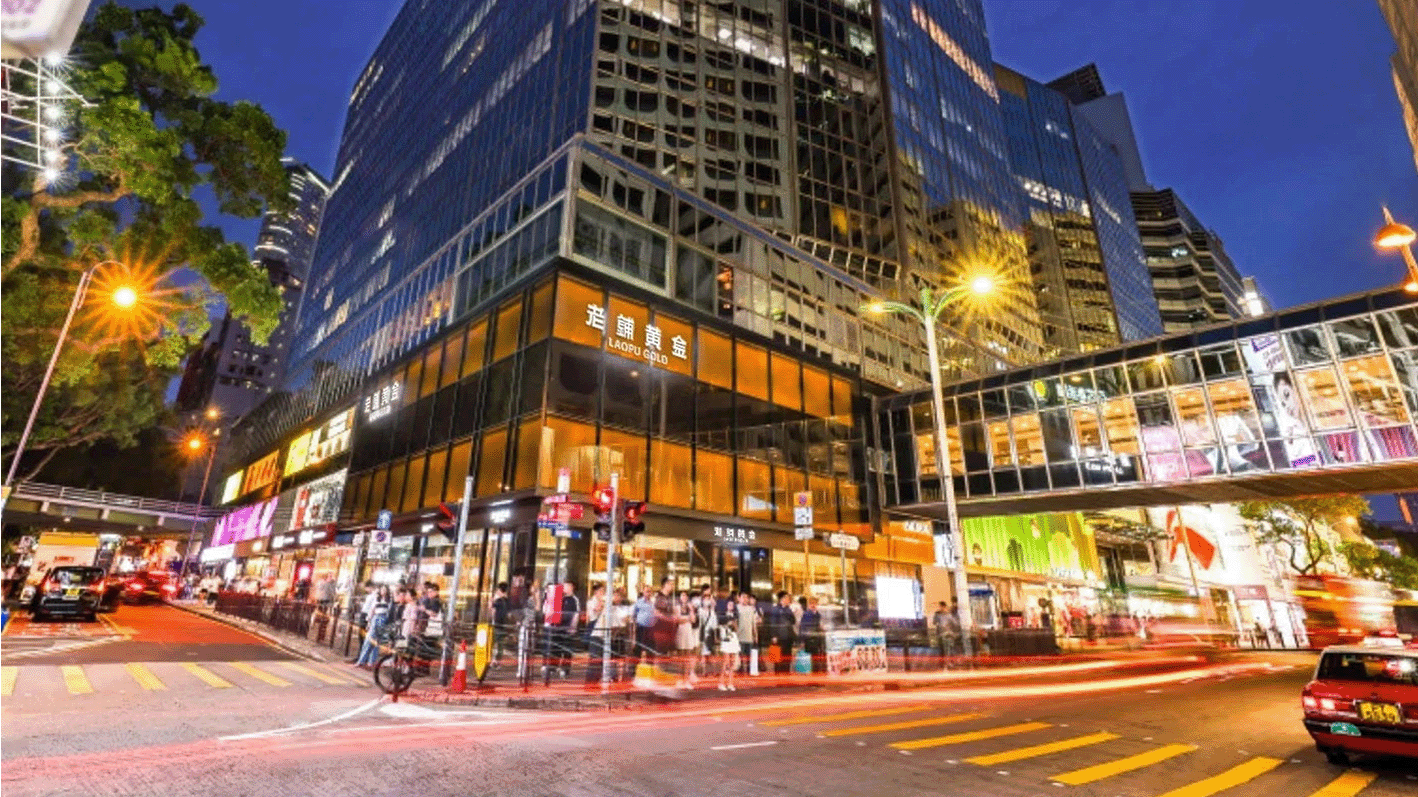
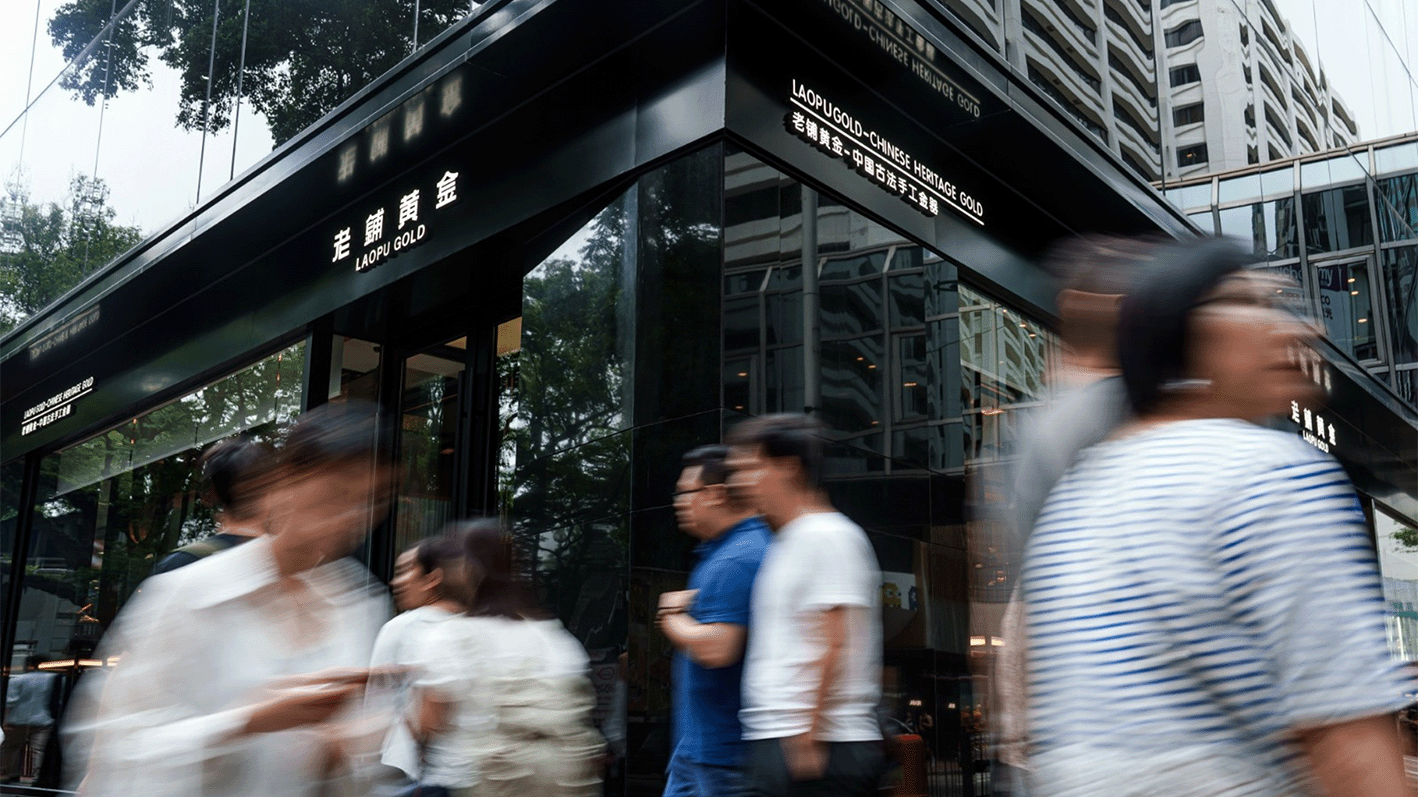
按渠道划分,上半年老铺黄金门店收入为107.36亿元,占总收入86.9%,同比增长243.2%。在线下渠道扩张方面,老铺黄金也持续高歌猛进,上半年集团在国内外线下渠道齐发力,新开及扩容门店共有5家,如新加坡滨海湾金沙购物中心门店、上海IFC门店。此外,上海恒隆广场店预计将于2025年10月开业。截至报告期末,集团在16个城市共运营41家自营门店,其中包括SKP系6家、万象城系11家,均位于高端零售核心地段。

尽管目前老铺黄金仍以线下渠道为主,但线上渠道收入也持续增长。报告期内,线上渠道收入同比大幅增长313.3%至人民币16.18亿元,总销售额占比提升至13.1%。在2025年天猫“618”期间,老铺黄金天猫旗舰店登顶黄金类目销售榜首,成交额突破人民币10亿元,成为首个达成这一成绩的黄金珠宝品牌。同时,会员规模扩展至48万人,相较2024年底新增13万名,消费人群持续扩大。
按地区来看,中国内地仍是老铺黄金的主要市场。上半年,中国内地收入达到人民币107.58亿元,占比87.1%,同比增长232.8%;境外市场收入则录得人民币15.97亿元,占比12.9%,同比大幅增长455.2%,境外业务的高速增长,主要受益于新加坡滨海湾金沙门店等渠道扩张。
在实现高增长的同时,老铺黄金依然坚持通过调价来稳固利润。8月15日,官方宣布将于8月25日进行新一轮产品提价,这也是继二月后的年内第二次调价。
市场普遍认为,定期提价不仅有助于保护公司毛利率,更是高端品牌定价权与影响力的直接体现。与国际奢侈品集团长期依赖涨价来维系稀缺感和高端定位的逻辑一致,老铺黄金通过稳定的调价节奏,也在向市场释放出其在高端消费群体中拥有足够的品牌影响力与价格承受力。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏