10月28日,The North Face、Vans及Timberland母公司VF集团发布截至2026年9月26日的2027财年第二季度业绩。报告期内,集团实现营收26.95亿美元,同比下降4%;剔除已出售的Dickies品牌影响后,按固定汇率计算的营收同比增长1%,高于此前“保持持平”的业绩预期。
尽管整体营收有所下降,但集团盈利能力明显改善。第二财季,VF集团实现营业利润3.68亿美元,同比增长17.7%;营业利润率达到13.7%,同比提升2.5个百分点。毛利率同比提升3.2个百分点至55.4%,净利润则由去年同期的1.90亿美元增长至2.85亿美元,增幅约50.3%。摊薄后每股收益为0.71美元,高于去年同期的0.48美元。
从上半财年累计表现来看,VF集团实现营收43.65亿美元,同比下降4%;剔除Dickies影响后,按固定汇率计算增长1%。同期集团实现营业利润2.85亿美元,同比增长约26%,净利润1.88亿美元,高于去年同期的7336万美元。
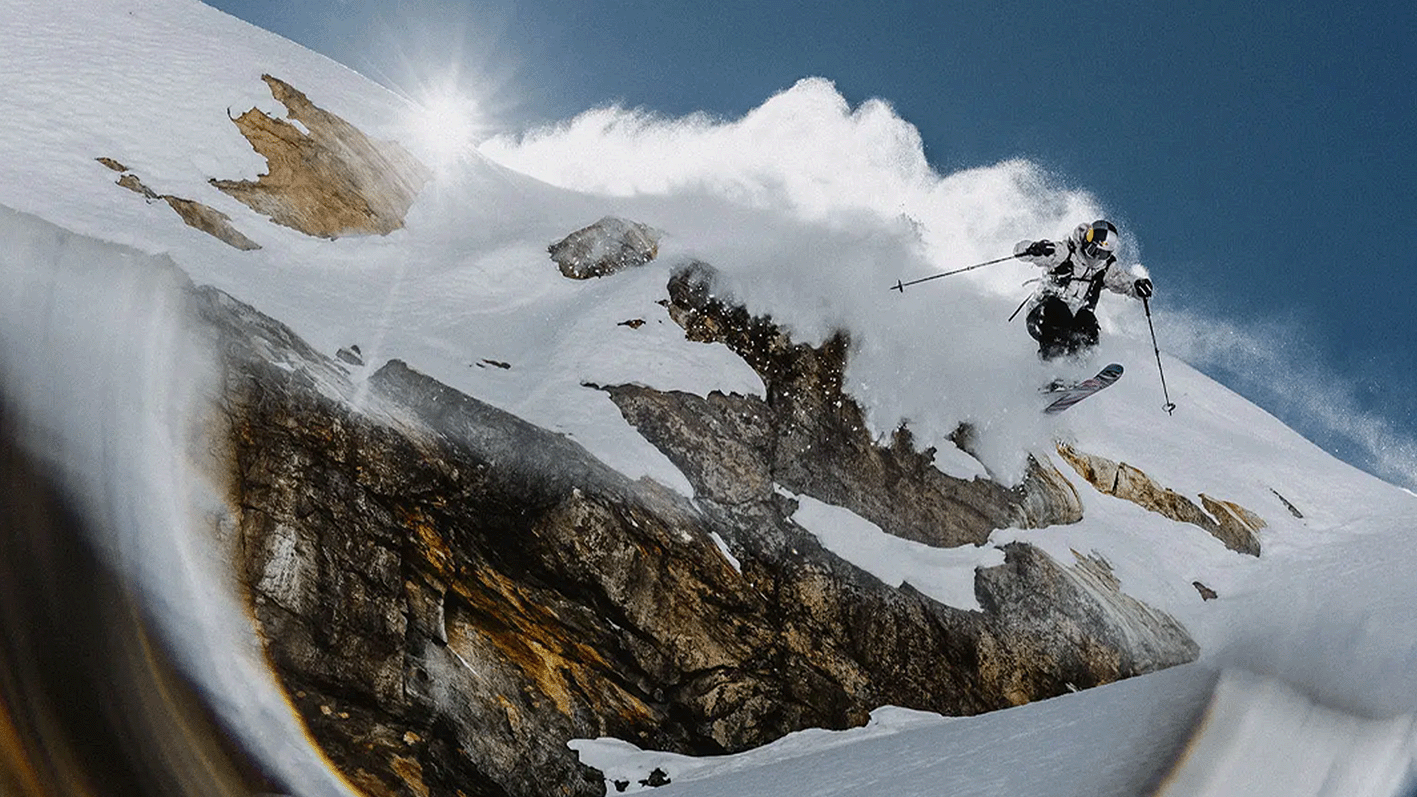
从品牌表现来看,The North Face仍是VF集团最大的收入来源。第二财季,该品牌实现营收12.07亿美元,同比增长4%,占集团整体营收约44.8%。其中,美洲市场同比增长8%,欧洲、中东及非洲市场增长2%,亚太市场增长1%。不过,按固定汇率计算,The North Face亚太市场收入实际下降4%,表明其在该地区仍面临一定增长压力。
Timberland延续增长趋势,第二财季营收达到5.26亿美元,同比增长4%。其中,美洲市场收入同比增长15%,成为推动品牌增长的主要动力;欧洲、中东及非洲市场下降1%,亚太市场则下降21%。不同地区之间的表现差异较为明显,尤其是亚太市场的持续疲软,抵消了部分美洲市场的增长。
相比之下,Vans仍是集团旗下表现最弱的核心品牌。第二财季,Vans营收为5.48亿美元,同比下降9.8%,跌幅接近10%。其中,美洲市场下降6%,欧洲、中东及非洲市场下降15%,亚太市场下降18%,显示品牌在全球主要市场仍面临销售压力。
不过,VF集团表示,Vans全球DTC业务近五年来首次恢复增长。管理层预计,随着批发合作伙伴订单改善,品牌有望在2027财年下半年迎来进一步改善。
第二财季,其他品牌业务合计实现营收4.14亿美元,同比下降22%。但剔除Dickies出售影响后,该业务按固定汇率计算增长6%。其中,专业跑鞋品牌Altra增长超过40%,继续成为集团增长较快的品牌之一。
从区域市场来看,美洲市场仍是集团最重要的收入来源,第二财季实现营收13.22亿美元,同比下降2%;剔除Dickies业务影响后,按固定汇率计算增长5%。
欧洲、中东及非洲市场实现营收10.12亿美元,同比下降6%,按固定汇率计算下降5%;剔除Dickies影响后,按固定汇率计算下降1%。
亚太市场实现营收3.61亿美元,同比下降7%,按固定汇率计算下降10%;剔除Dickies影响后,按固定汇率计算下降7%,是集团三大区域市场中表现最弱的地区。
值得关注的是,大中华区第二财季收入同比下降5%,按固定汇率计算下降9%;剔除Dickies业务影响后,按固定汇率计算仍下降7%。从上半财年整体表现来看,大中华区收入同比下降3%,按固定汇率及剔除Dickies影响后的可比口径计算下降4%,表明中国市场尚未恢复增长。
按渠道划分,VF集团第二财季DTC业务实现营收9.15亿美元,同比增长1%;剔除Dickies影响后增长3%。批发业务营收为17.80亿美元,同比下降6%,剔除Dickies影响后基本持平。此外,集团数字渠道收入同比增长2%,剔除Dickies影响后增长8%。
整体来看,VF集团当前的业绩改善主要来自The North Face和Timberland的稳定增长、Altra的快速扩张,以及成本控制带来的利润率提升。不过,Vans尚未恢复整体收入增长,亚太市场也继续承压,集团不同品牌及地区之间的复苏进度仍存在差异。
对于第二财季表现,VF集团首席执行官Bracken Darrell表示:“得益于出色的产品和扎实的执行力,我们在第二季度取得了强劲的业绩,多项关键指标均超出此前预期。The North Face和Timberland继续保持稳定增长,Altra的增幅超过40%。这些成绩均得益于大胆的产品设计与创新,以及能够引起消费者共鸣的品牌叙事。”
他进一步指出,Vans的复苏计划正在发挥作用,品牌全球DTC业务近五年来首次恢复增长,同时批发合作伙伴的强劲订单也增强了管理层对下半财年业绩改善的信心。
展望2027财年全年,VF集团维持此前的业绩指引,预计剔除Dickies影响后,按固定汇率计算的全年营收增长至少2%,调整后营业利润率约为8%,实际自由现金流不低于5.15亿美元,财年末杠杆率预计为2.6倍至2.9倍。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏