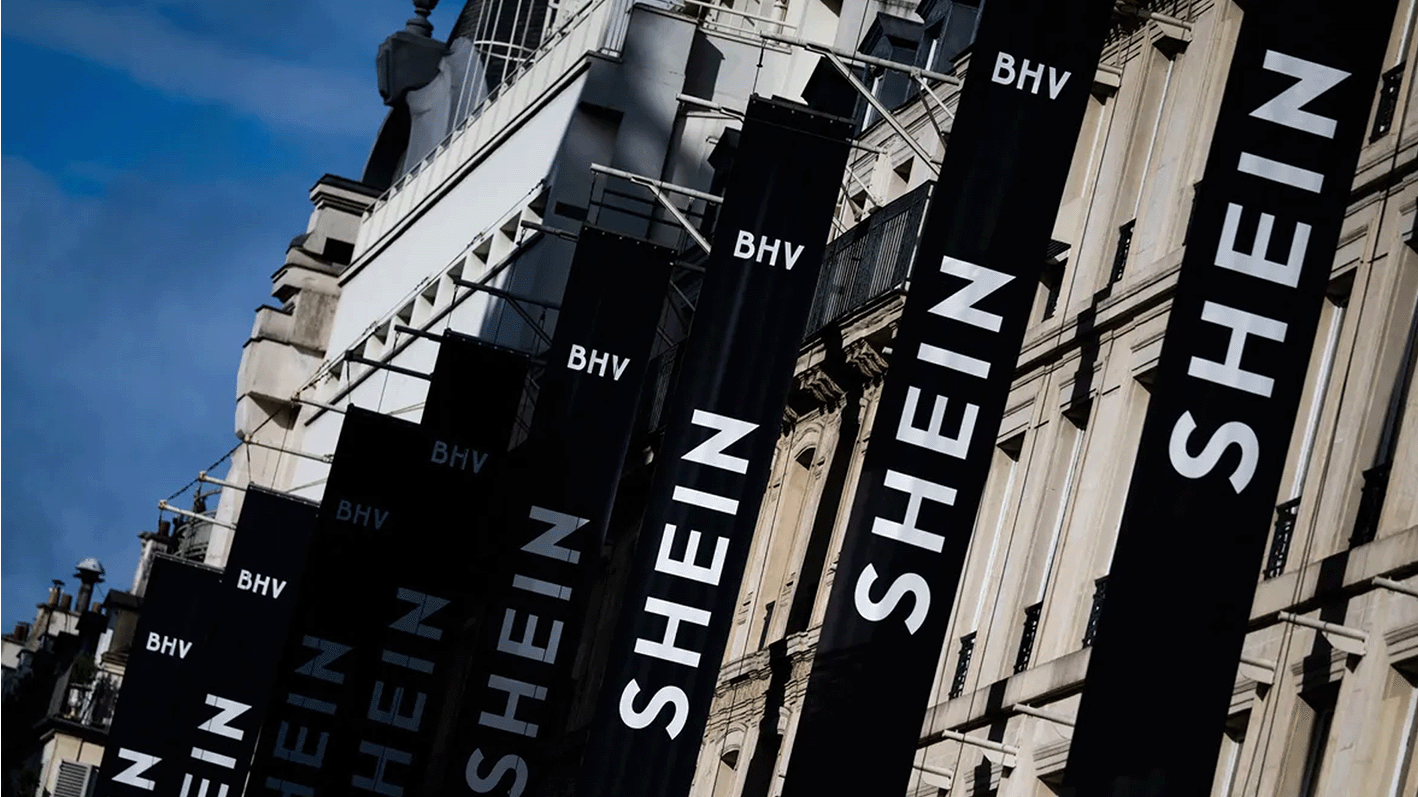
9月28日,于本月正式登陆港股市场的SHEIN(希音)发布上市以来首份未经审计中期业绩。
在截至6月30日的上半年中,SHEIN实现净收入201.34亿美元,同比增长1%;经调整净利润4.99亿美元,同比下降55.6%。资本市场对此迅速作出反应,9月29日,SHEIN股价盘中一度下跌近14%,创上市以来新低。
2026年第二季度,公司净收入为110.82亿美元,同比增长0.9%;净利润同比增长247%至23.98亿美元,其中包含21.89亿美元的可转换可赎回优先股公允价值收益;同期经营利润则同比下降66.3%至2.35亿美元。
成本上涨则直接挤压了盈利空间,第二季度,SHEIN履约费用同比增长18.1%至约55.9亿美元,占收入的比例由上年同期的43.1%升至50.4%。公司表示,中东地缘局势导致油价和运费急剧上涨,公司选择自行承担相关成本,以维持消费者的定价体验和订单增长,管理层认为这些成本压力具有暂时性。
收入增长放缓的同时,订单量仍在增加,第二季度,SHEIN总订单量达到2.98亿单,同比增长7.6%。公司解释,订单增速高于收入增速,主要与商城业务占比提升有关:在这一模式下,公司确认的是服务收入,而非商品销售全额。因此,收入增速放缓并不完全意味着交易需求停滞。
但成本能否如期回落,仍是影响盈利修复的重要变量。路透社援引杰富瑞分析师的判断称,SHEIN本季度盈利比招股书所隐含区间的下限还低逾10%。分析师尤其关注履约成本的增幅,因为这部分压力在欧洲新收费措施实施前就已经显现。
分地区看,欧美市场均出现收入下滑,第二季度,欧洲收入同比下降13.9%至37.7亿美元,美国收入同比下降6%至约25亿美元。除商城业务占比变化影响收入确认外,公司在欧洲提前提价、减少线上广告投放,也影响了销量。与此同时,其他地区收入同比增长21.6%至48.38亿美元,主要由拉丁美洲等市场的订单及客户增长带动,抵消了欧美收入下降的影响。
面对增长和利润的双重压力,SHEIN提出的应对措施包括拓展价格带、加强品质与合规,以及改善消费者沟通。
创始人许仰天在财报中表示,随着产品组合向更高价格带的品牌拓展,平台整体平均售价将随之提升,并有望改善盈利能力。同时,公司将继续维持和优化现有价格带的产品供给,保持高性价比定位。
这意味着,SHEIN希望通过增加不同价位的品牌和商品,拓宽收入与利润来源。但更丰富的产品组合能否转化为消费者愿意支付的价格,仍需要后续业绩验证。此外,富瑞也宣布下调SHEIN目标价至23港元,维持“跑输大市”评级。
展望下半年,SHEIN预计关税压力和物流成本波动仍将持续,管理层寄望于双十一、黑色星期五、网络星期一及圣诞节等促销窗口带动订单增长,并在成本优化的基础上,对下半年经调整净利润保持谨慎乐观。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏