没有人想看到“伤仲永”的故事在中国本土美妆产业里发生,但好意愿并不能决定一切。
在上周四发布2024财报后,“首个营收过百亿的本土美妆集团”珀莱雅已经连续迎来了两个涨停板。
持续上涨的股价,也让集团市值超过锦波生物,重新回到了本土上市美妆企业市值TOP3的位置。
跨过营收百亿的门槛,作为“村里面第一位大学生”的珀莱雅集团,收获了更多的期待:人们开始盼望它作为本土美妆企业的代表,登上全球美妆集团营收TOP10榜单的那一天。
对于目前在品牌、渠道和创新方面都有些“偏科”的珀莱雅集团来说,这个理想距离实在有点远。在繁盛的本土美妆市场中,创造奇迹、成为顶流的故事时有发生,但成功突围后,如何完善自身,保持领先优势,对于珀莱雅集团来说,是迫在眉睫的事情。否则,集团就只能成为那位在马拉松比赛中帮助选手们实现目标,劳苦功高的“兔子”。
尽管营收破百亿、净利润实现30%增长的数据的确提气,但从2024财报中的细节却不难看出,珀莱雅集团在业绩增长上已经显露疲态。
2022、2023财年,珀莱雅集团营收均实现了超40%的增长,这也让2024财年21.09%的营收增长显得不够精彩。而究其根源,则能够明显看到,尽管集团“自有品牌已覆盖大众精致护肤、彩妆、洗护、高功效护肤等美妆领域”,但在珀莱雅品牌与彩棠之后,珀莱雅集团的“大单品战略”正面临着青黄不接、后继无人的情况。
2024财报显示,珀莱雅品牌仍旧是集团营收增长的主力。去年,品牌销售额为85.81亿元,占总营收的比重为79.69%,与前两年相比浮动不大。尽管19.55%的营收增长对于一般品牌来说相当不错,但相较前两年37%左右的增长率,珀莱雅品牌增长已经明显放缓。作为集团护肤品类中最重要的品牌,珀莱雅的增速减缓,也连带着集团护肤品类增速一同下滑。
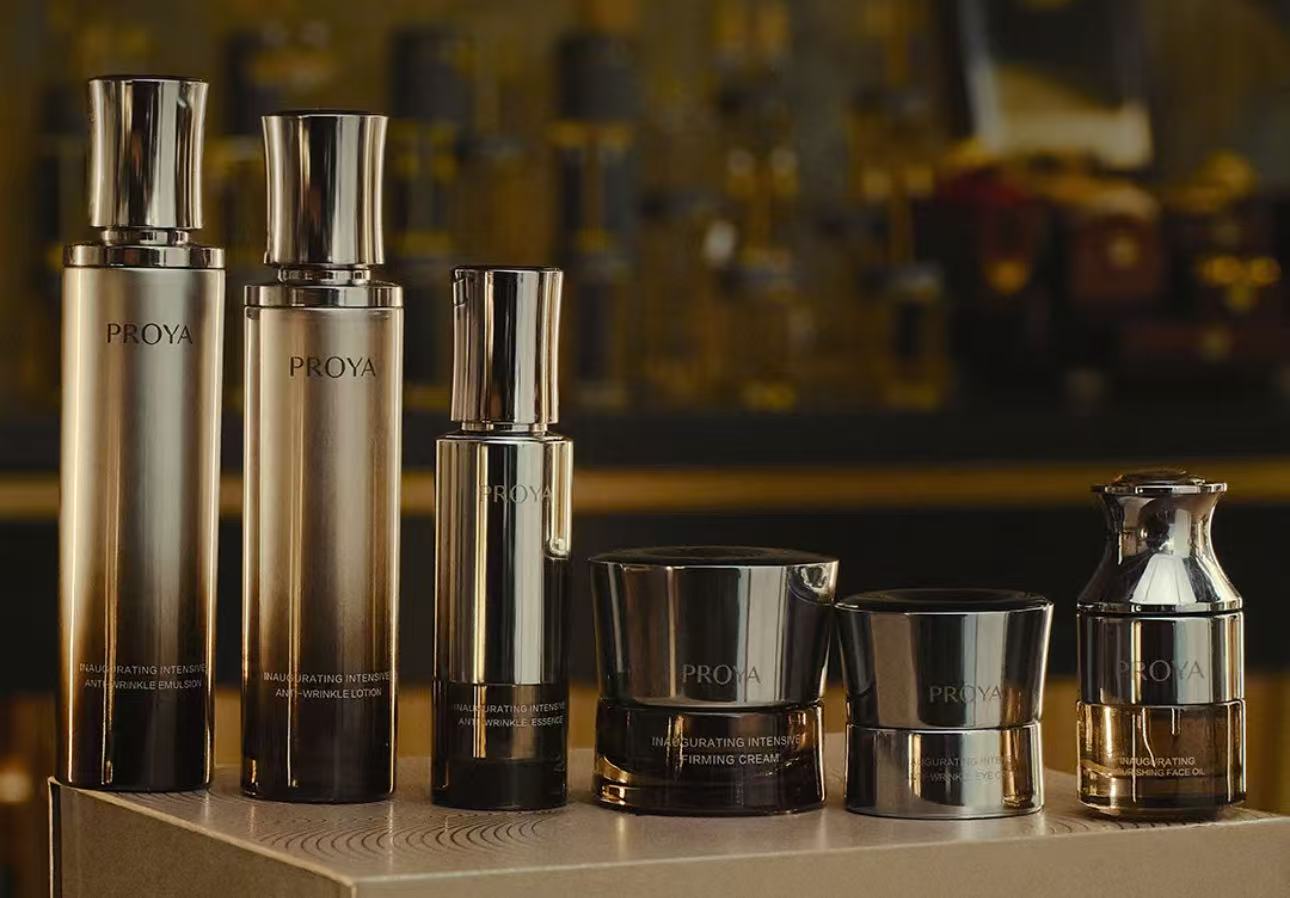
而作为珀莱雅集团旗下彩妆品类中最重要的品牌,彩棠的营收增长也骤然紧缩——这个曾经被视作集团第二增长曲线的品牌,在2024财年为集团带来了11.91亿元的收入,增速为19.04%——与前两年132.04%、75.06%的增长相比,品牌业绩增长大幅下滑,在社交平台中的讨论数量也明显减少,呈现出后劲不足的趋势。

而集团旗下另外三个有幸被单独列示的品牌:OR、悦芙媞、原色波塔,暂时距离5亿元的营收大关还有不小的距离,“其他品牌”矩阵的营收也只有1.8亿元,这意味着,目前珀莱雅集团的业绩只能依靠着珀莱雅与彩棠支撑,短期内也许并无大碍,但随着友商们品牌矩阵的逐渐成熟——特别是野心勃勃将在“2025年冲刺100亿目标”的上美股份,迟迟没能培养出下一个能挑起大梁的品牌的珀莱雅集团,未来发展实在无法让人放心。
珀莱雅集团接下来的主要任务,是要证明珀莱雅品牌的成功并不是一个偶然。毕竟想要完成集团在2024年度业绩说明会上,提出的“双十战略”,即未来十年跻身全球化妆品行业前十,并不是一件那么容易的事情。
目前,尽管集团旗下品牌数量不少,但是因为部分品牌的定位并不清晰,运营也并不活跃,没能占领消费者心智,需要集团投入更多资源对其进行调整。与此同时,在男士、银发族、青少年等人群,登山、滑雪等户外场景的品类覆盖方面,珀莱雅集团也还存在着更多的空缺。这些都是集团与其竞争对手们的增长机遇所在。
在更早之前,集团曾经透露过,计划效仿巴黎欧莱雅将珀莱雅打造为全品类品牌的计划。扩展品类对于品牌来说,不仅会带来更多的收入,也能够丰满品牌形象,但相较也被定位为全品类品牌的韩束来说,珀莱雅品牌的步调有些落后:目前韩束已经扩展了洗护品类、发布了底妆产品,还将在今年年末发布香氛系列。
在帮助珀莱雅品牌巩固全品类大众美妆品牌定位的同时,这也就意味着,珀莱雅集团需要一个或是几个品牌,来填补其高端美妆领域的空白:集团暂时还没有对优资莱、韩雅这两个创立十多年,名字很具有时代意义的品牌进行太多的投入;刚刚调整定位的悦芙媞产品定位为50-200元,主要关注的是大学生等年轻女性群体;曾经被大力推广的皮肤学级护肤品牌Correctors科瑞肤,虽然站上了风口,但也暂时没有从众多竞争者中脱颖而出的苗头——从品牌矩阵来看,相较轰轰烈烈官宣将用高端抗衰品牌Tazu弥补高端品类空白的上美股份,珀莱雅集团很有可能需要通过收购补齐“高端美妆”这一块拼图。
对于皮肤这个身体最大器官持续深入的研究,让“卷科技”早已成为所有美妆企业们的共识。随着美妆企业们点亮科技树,越来越多的新成分被发现、应用,而对于新技术与新成分被发现的必经之路——研发的关注,也就成为了人们判断一个美妆企业是否具有发展潜力的关键所在。
从研发投入来看,珀莱雅集团一直以来都不是与它的名字差不多的前辈——欧莱雅集团一样的科技卷王。在连续三年的双位数增长后,珀莱雅集团的研发费用终于来到了2.1亿元,占集团总收入的1.95%。这个数据与2023年持平,而2022年与2021年珀莱雅集团研发费用率分别为2%与1.65%。
在目前公布2024年财报的本土上市美妆企业中,珀莱雅集团研发费用率仅次于巨子生物,是极少数的没有超过2%的企业。
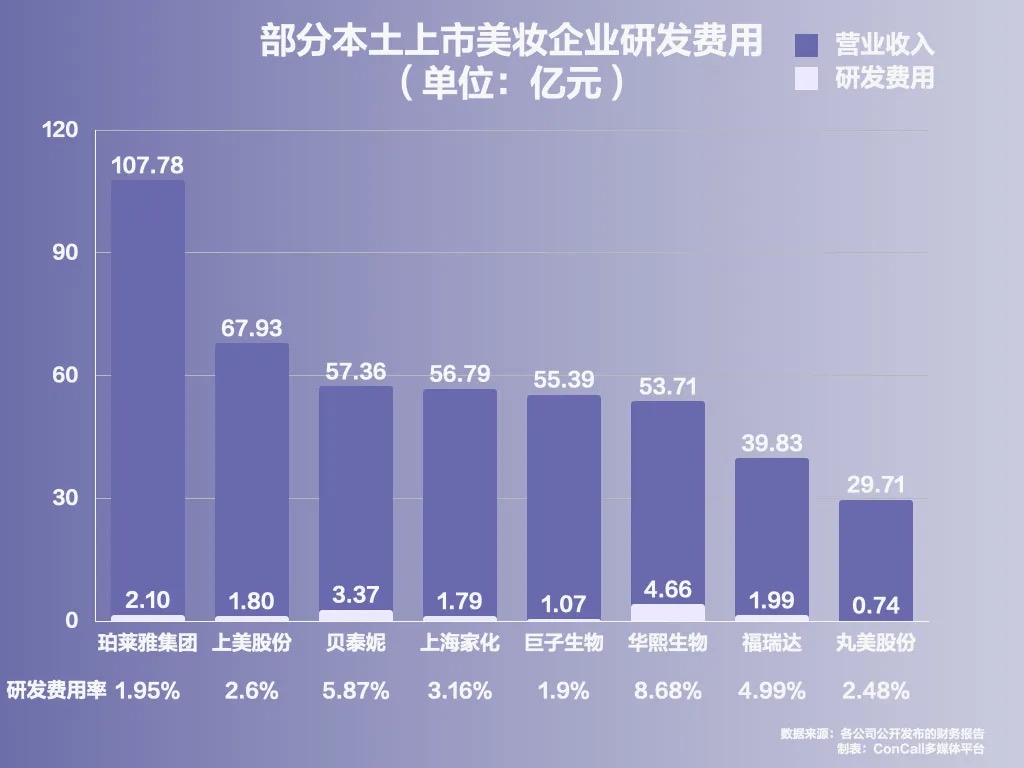
尽管目前本土美妆企业中,除了华熙生物、巨子生物、锦波生物等由生物科技公司跨行业而来的成员外,各家公司都没有特别具有代表性的成分,但占比较高的研发投入,也从一定程度上表达了它们的态度。在友商衬托下,一直以来都在2%徘徊的研发费用率,也是珀莱雅集团一直备受“轻研发”、创新力不足指责的关键所在。
也许是为了表达集团对于研发领域的关注,在本次财报发布之前,珀莱雅集团进行了一系列的专利与研发人员官宣。
今年3月,珀莱雅团队在InnoCosme2025第九届中国国际护肤技术论坛中,发布了“光学335&双降解美白”技术,并推出了以“光学335”为核心成分的产品“光学瓶”。随后,珀莱雅发布了由品牌革新专利“air超膜防护科技”打造的“盾护防晒”。4月10日,珀莱雅集团则公布了4位研发人才加入其研发团队的消息。
但值得注意的是,在美妆行业中独家成分并不新鲜,也并不意味着能够给产品带来额外的竞争力,这些拥有专利成分的新品,以及刚刚走马上任的研发人员团队,都需要得到市场的长期检验。
在“全渠道策略”已经成为一种快消行业默认共识的时候,珀莱雅集团对线上渠道的依赖却日益加重。
本该产生协同作用的线上与线下渠道的失衡,也让珀莱雅集团在被诟病多年后,还是没能够走出“重营销”的围城。
2024财年,珀莱雅集团线上渠道销售额同比增长23.68%至102.34亿元,线下渠道销售额同比下滑13.63%至5.32亿元。目前,线上渠道营收占总收入超过95%。这不仅意味着,集团对线上渠道的依赖程度正在不断扩大,也意味着在行业公认线上渠道红利逐渐消退,流量成本持续攀升的时候,集团仍旧需要源源不断的投入才能够稳住旗下各个品牌的销售增长趋势。这些投入也非常明确的被记录在了财报中:2024年集团销售费用同比增长29.93%至51.61亿元,占营业收入的47.88%,相较去年同期的44.61%,有了进一步的增长。
事实上,如果线上与线下渠道运营得当,品牌就能够借助线下渠道提供的品牌体验,实现拉新并保持对消费者的吸引力,稍微轻松一点的完成从“获客-购买“的闭环,在带来新的业绩增长的同时,帮助品牌压缩获客成本。
在2024财年报告中,实现远超行业平均水平的85.6%毛利率的毛戈平一直以来都是这样做的。
毛戈平明星化妆师的光环、能打的产品、独特的上妆手法、以及专柜所能够提供的上妆与教学服务,都让Maogeping在竞争激烈的中国美妆市场打出了差异化,而别具一格的线下体验,也让品牌踩中了逐渐从线上回归线下,期待亲密交流的消费者行为转变风口,凭借其线下渠道的体验与情绪价值,吸引“自来水”的加入,不断提高消费者粘性。
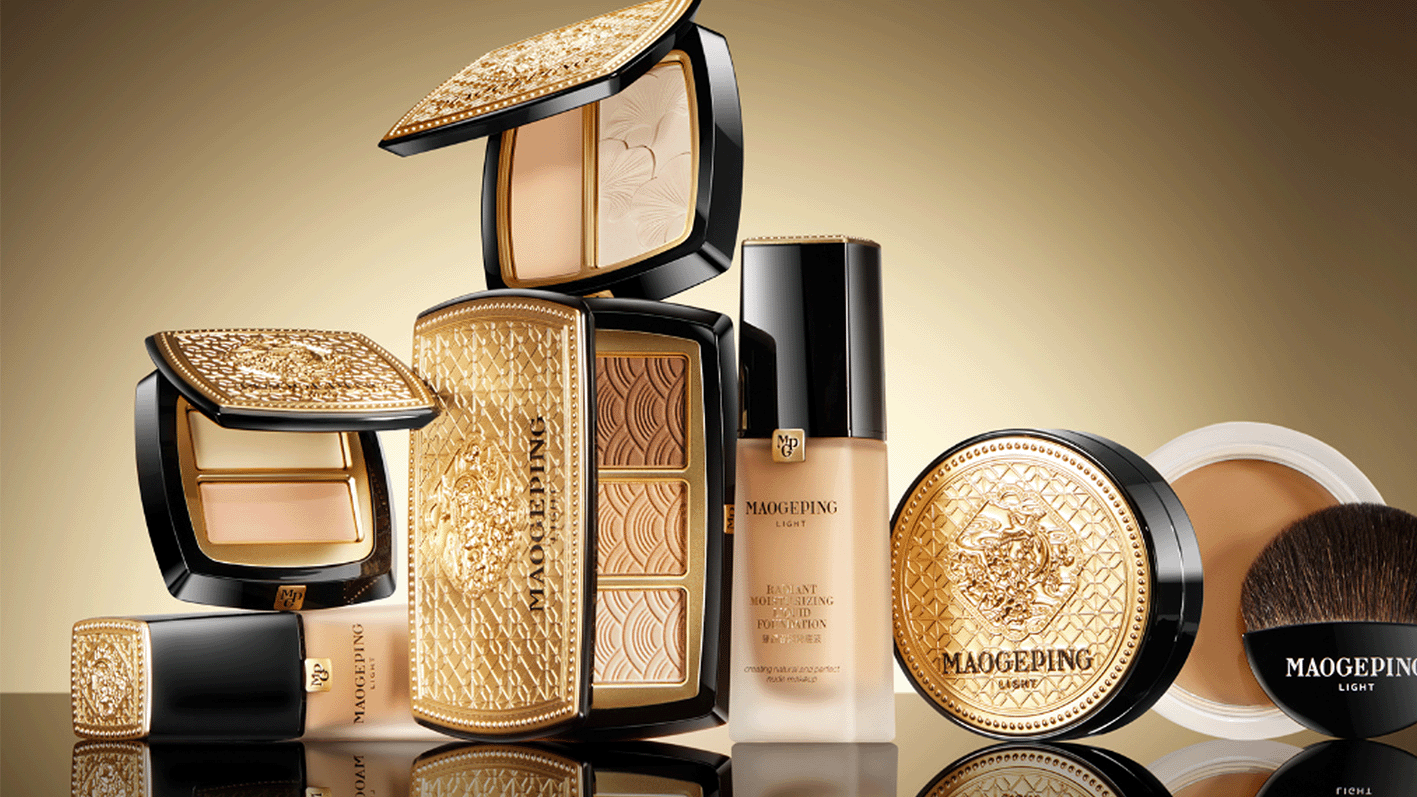
截至2023年底,Maogeping线下渠道拥有超过300万注册会员,2023年的整体复购率为32.8%;截至2024年底,Maogeping品牌在全国120多个城市设有378个自营专柜及31个经销商专柜,累计注册会员突破420万人。其中,线上注册会员复购率为27.5%,线下注册会员复购率为34.9%。
在过去一年,得益于渠道扩展战略的持续推进,橘宜集团旗下的主力品牌橘朵零售额突破25亿。目前,全国橘朵形象店数量增加至80余家,覆盖超过50个热门城市的核心商圈。与此同时,品牌线下分销网络也进一步扩展,渗透超过15000家门店。
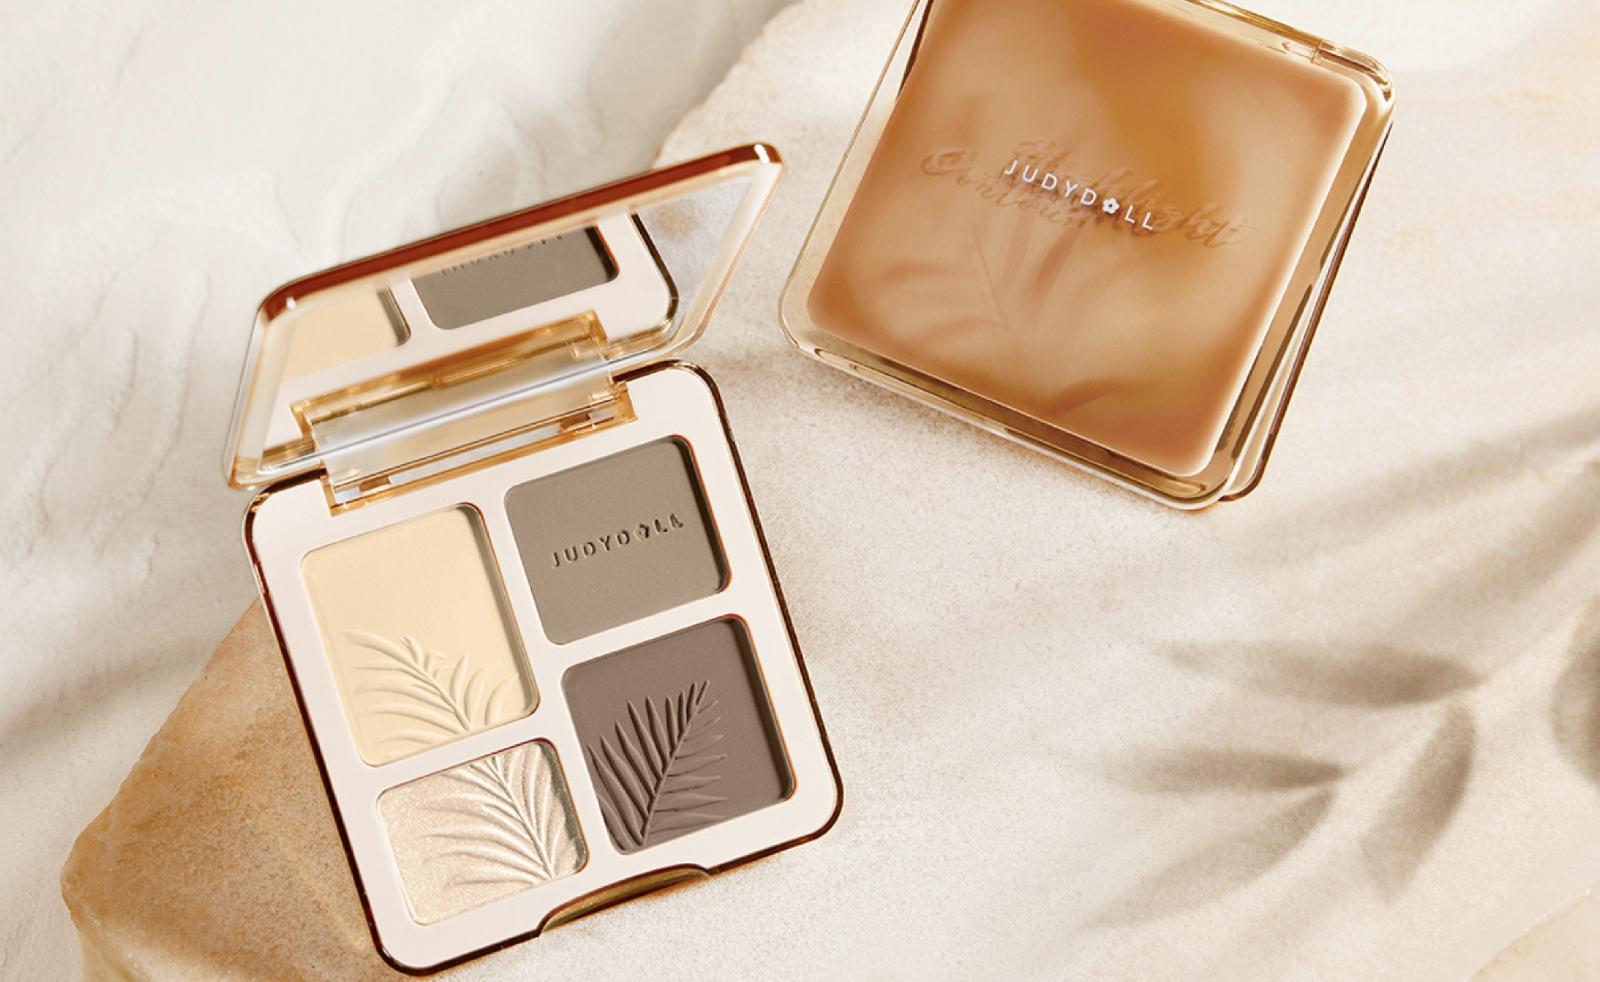
为了丰富品牌体验、与更广泛的消费者实现更亲密的交流,溪木源、优时颜等品牌也在2024年陆续开出了品牌线下旗舰店。
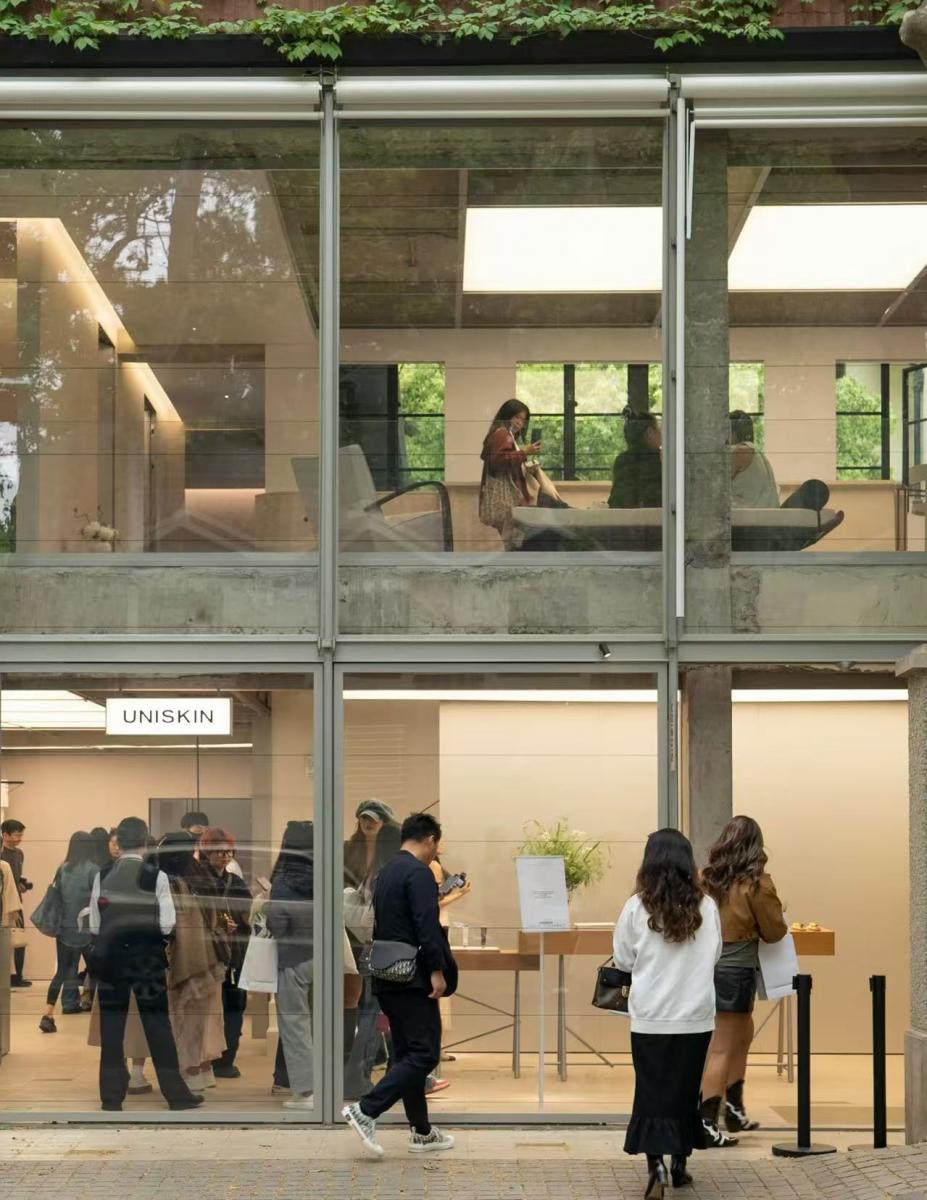
尽管珀莱雅集团在2023年就观察到了这样的趋势,宣布重启线下渠道,但从目前的成果来看,它做得远远不够。
珀莱雅品牌公众号显示,目前品牌专柜多集中在家乐福、物美、大润发等大型超市内,购物中心内的门店数量占比不高,这样的零售布局与珀莱雅最初的亲民路线完美契合,但对于品牌目前定位的消费者群体“白领女性”来说,这样的购物场景不仅不贴合她们的生活方式,也会为品牌形象升级与高端系列营销无形间提高难度。
而在最需要线下体验的彩妆品牌方面,彩棠的主战场目前也还在线上。即便品牌与部分品牌集合店进行了合作,能够真正意义上的让消费者摸到、试到产品,但这种运营模式无法确保销售人员能够完整丰富的传达品牌故事,消费者对品牌的认知也很容易因此而停留在销售层面,并不利于品牌与消费者实现更深层次的情感沟通。
当然,珀莱雅集团一直以来都很擅长的线上话题打造与明星代言人营销,一定能够为集团旗下品牌持续不断地提供曝光度,但在线下渠道上的“偏科”,在目前技术水平下,是无论多么精彩的线上营销内容都无法弥补的。无论是对于疫情后越来越期待线下活动与体验的消费者,还是旗下品牌对于高端化转型、品类扩展的急迫需求,迟迟不见起色的线下渠道,也为很多珀莱雅集团期待做的、必须做的事情,设下了重重限制。
珀莱雅集团并不是没有看到自己的弱点。在财报中,对于主品牌珀莱雅的线下渠道运营,集团提出了“优化门店布局”、“积极开拓高质量的新型百货和购物中心,全面升级新柜台形象”、“进一步完善专柜顾问的培训体系”等等线下百货渠道与日化渠道的强化运营方式。
但不得不引起注意的是,线下布局的巨大投入,一定会带来额外的成本支出。在今年已经实现高对比基数毛利率与净利润的情况下,珀莱雅集团又将如何在加大投资、扩展线下渠道的同时,保证利润的持续增长,它又是否能够为眼下“既要又要”的复杂情况,拿出完美的解决方案,这些都要等待明年的财报了。
越繁荣的市场,通常就意味着越多的挑战。这个财报季,并非每家企业都收获了优异成绩单的事实就足够说明这一点。短暂的挫折、业绩增长的减缓对于拥有长期规划、信任市场也信任自己的企业来说,是绝好的反刍时机,以珀莱雅集团为首的本土美妆企业们的C-Beauty故事,也将以充满转折和惊喜的方式继续下去。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏