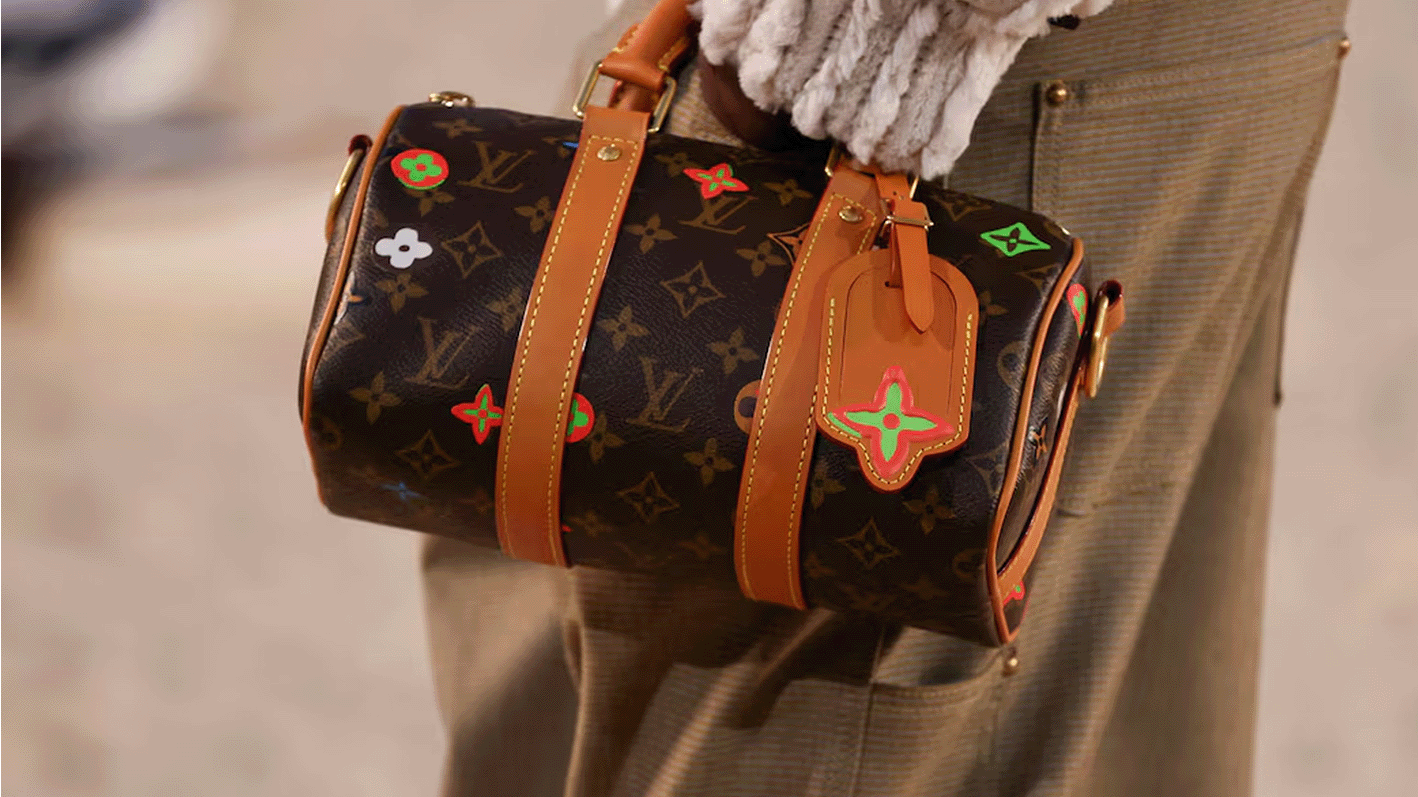
10月12日,LVMH集团发布截至9月30日的第三季度及前九个月的最新财务报告。
数据显示,LVMH集团第三集团营收同比增长1%至185.0亿欧元,整体增速较第二季度的3%有所放缓,不过仍符合市场预期。其前九个月的累计营收录得571.0亿欧元,按有机口径计算同比增长2%。
利润表现方面,核心品牌的高溢价能力依然存在,不过由于核心时装皮具部门需求下滑及宏观费用投入,集团的盈利端整体承受了一定的压力。
按部门来看,集团最核心的时装皮具部门成为拖累集团整体表现的最主要因素。在第三季度中,该部门营收为82.5亿欧元,有机销售同比下滑5%,远远超出市场预期的1%跌幅,前九个月累计营收为264亿欧元,有机跌幅为2%。
加拿大皇家银行分析师Piral Dadhania表示,这一业绩证实,今年早些时候已显露疲态的复苏势头正在陷入停滞。
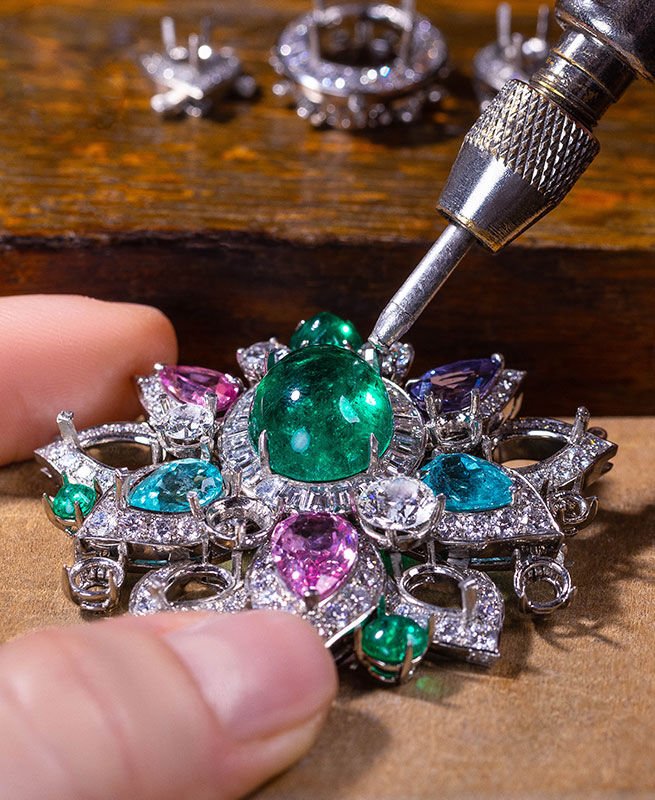
珠宝腕表部门则延续了较好的增长势头,三季度及前九个月均实现稳健增长,其前九个月的有机增长累计达8%,这也符合了当下市场硬奢品类表现普遍好于软奢品类的趋势。其中,Bvlgari的高级珠宝系列创造了创纪录的营收表现,Tiffany & Co.也在HardWear、Knot等标志性产品的带动下保持了增长势头。
香水与化妆品部门的前九个月营收为59.0亿欧元,涨幅在有机口径下同比持平,但受汇率负面影响,仍录得了2%的下滑。
葡萄酒与烈酒部门在三季度中迎来了强劲复苏,有机涨幅达到6%,前九个月营收为40.0亿欧元,同比增长5%。这表明此前长期拖累业绩的渠道去库存阶段已经告一段落,香槟产品在欧洲市场恢复势头良好,轩尼诗等干邑品牌在部分海外及特定亚洲市场也迎来了补货需求的释放。
精品零售部门继续充当集团的重要增长引擎,前九个月营收同比增长6%至12.5亿欧元。其中丝芙兰表现亮眼,并在全球多个国家持续扩大市场份额。
按地区市场来看,第三季度亚洲市场(不含日本)出现了5%的下滑,是期内唯一录得下滑的地区市场,集团在财报会议上指出,中国本土消费者的需求下降幅度在第三季度达到了中两位数。
集团首席财务官Cecile Cabanis在财报会议上解释称,三季度亚洲市场尤其是中国市场受到了宏观环境偏弱及消费者信心明显回落的冲击,这直接导致了对高阶时尚与皮具等可选消费支出的收紧,并严重拖累了集团时装皮具部门的整体表现。
不过在市场看来,中国市场营收跌幅扩大的另一个原因还在于其旗下主要品牌所遭遇的舆论危机。根据彭博社上月的报导,自从LV在中国赢得与茉莉奶白的商标纠纷后,其品牌销售便受到了更广泛的影响。因为这场胜诉引发了部分中国消费者的抵制,他们认为,全球最大奢侈品集团将一家规模小得多的公司告上法庭胜之不武。
而从最新的这份财报数据来看,中国消费者的抵制确实对本季度集团最核心的部分收入产生了负面影响。
美国市场则延续了复苏态势,三季度营收实现5%的同比增长,这显示出美国本土的高端消费韧性好于预期。欧洲市场的增长进一步加速,三季度实现中单数字的正增长,主要得益于本地消费的改善以及部分区域旅游零售的支撑。
日本市场三季度营收同比上涨6%,尽管相比前两个季度的高速增长有所回落,但这主要是由于前期汇率红利及海外游客赴日购物的热潮趋于常态化所导致的。
对于第四季度及未来的整体展望,集团管理层持审慎态度。集团表示,由于中国市场的消费者信心恢复仍需时间且缺乏明确的复苏时间表,预计短期内核心奢侈品,特别是时装皮具的高速增长将暂时告一段落,市场将进入一个由多元化投资组合,如珠宝、美妆、精品零售和烈酒复苏共同托底、低速稳健前行的转型期。
从目前整个奢侈品行业来看,今年行业迎来全面复苏几乎已是不太可能实现的事情。中国需求持续疲软、中东地区冲突的扩大以及全球消费者信心减弱,都令行业复苏的拐点一直被推迟。
不过虽然大部分时尚奢侈品行业都受到低迷环境影响,但LVMH集团仍是今年主要奢侈品集团中股价表现最差的公司,其业绩发布后,LVMH的美国存托凭证在美股交易中一度大跌3.6%,而该集团股价今年以来在巴黎市场已累计下跌超过40%,今年料将创下2008年全球金融危机以来的最差年度表现。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏