11月13日,历峰集团发布截至2026年9月30日的2027财年上半年业绩。
整体来看,在全球奢侈品市场需求仍存在分化的背景下,历峰集团凭借珠宝业务延续了增长势头,持续跑赢竞争对手。其中,珠宝业务继续承担集团的主要增长动力,专业制表业务则延续复苏,时装及配饰业务也保持增长。
报告期内,历峰集团实现销售额122.82亿欧元,同比增长16%,按固定汇率计算增长17%;从季度表现来看,集团第二财季销售额同比增长14%至59.53亿欧元,按固定汇率计算增长13%。尽管增速较第一财季的20%有所放缓,但在去年同期较高的比较基数下,集团各业务板块仍保持增长。

盈利能力方面,上半财年集团毛利润同比增长18%至81.65亿欧元,毛利率提升120个基点至66.5%。不过,这一表现包含2.29亿欧元与关税相关的一次性正面收益。剔除该因素后,集团毛利率实际同比下降70个基点,主要受到黄金等原材料价格上涨及汇率不利因素影响,但产品提价与销售结构改善抵消了部分成本压力。
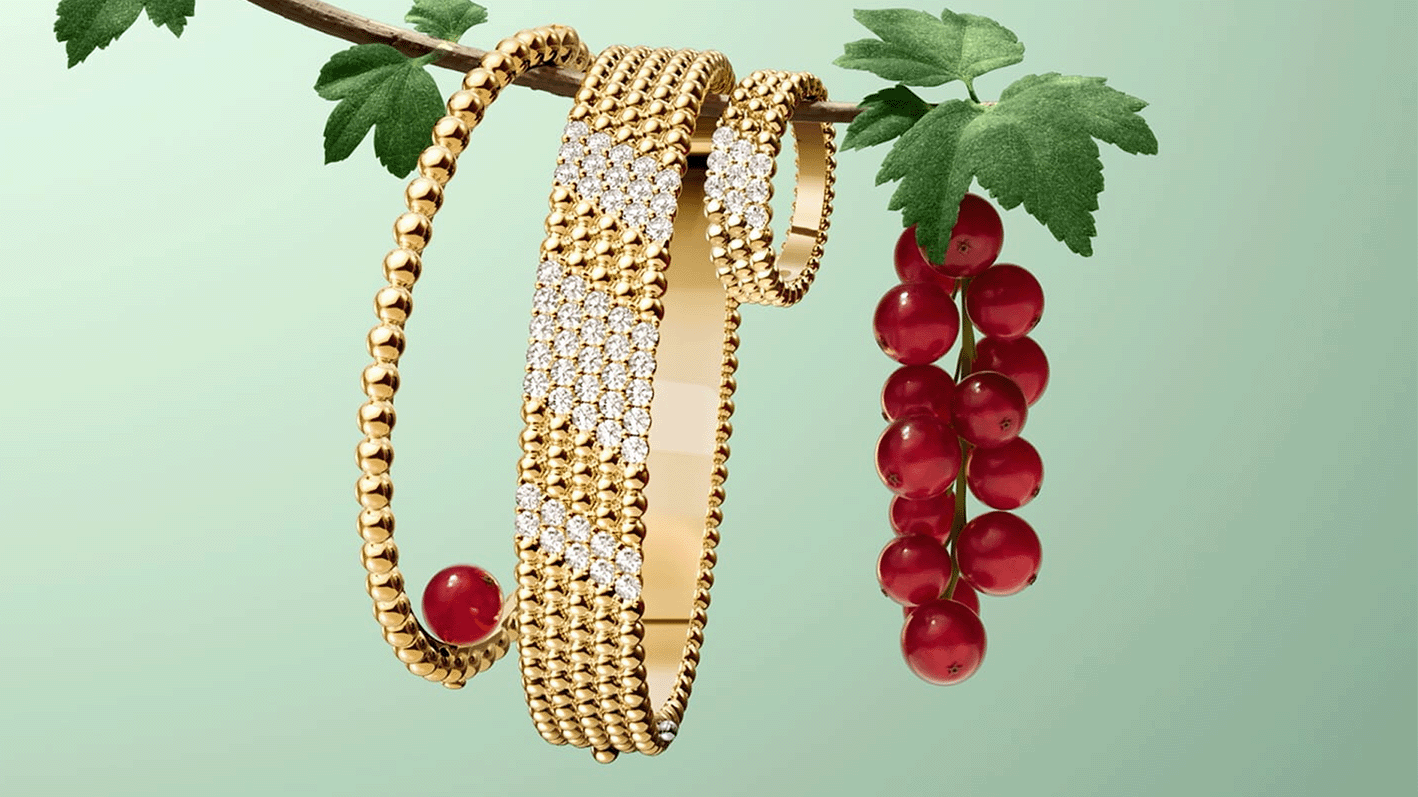
从业务板块来看,以卡地亚、梵克雅宝、Buccellati布契拉提及Vhernier为代表的珠宝业务继续领跑集团增长。集团表示,珠宝业务增长主要受到经典系列及新品需求的共同推动。其中,卡地亚Love、Clash及Panthère系列,梵克雅宝Alhambra、Perlée系列,以及布契拉提Opera Tulle等系列持续受到消费者欢迎。高级珠宝销售额也实现增长。

与此同时,历峰集团继续加大零售网络投资,报告期内,布契拉提在广州开设精品店,Vhernier则首次进入中国市场,进一步扩大集团旗下珠宝品牌在中国的零售布局。
专业制表业务方面,江诗丹顿、积家及朗格表现突出,经典系列及新品推动销售增长。集团指出,尽管全球高级腕表市场仍面临挑战,但专业制表业务已连续超过一年保持增长。不过,中国市场的腕表需求仍然疲软,导致该业务在亚太地区的销售额基本持平,与美洲、日本等市场的增长形成对比。
包括时装及配饰品牌、Watchfinder及其他业务在内的板块,Alaïa及Peter Millar继续实现双位数增长,成衣产品表现较为突出。Montblanc万宝龙也随着产品升级及品牌转型,呈现改善趋势。不过,集团时装及配饰业务整体仍未实现盈利。
从地区表现来看,除中东及非洲市场外,历峰集团其他主要地区均实现双位数增长。

中国市场方面,历峰集团披露,中国内地、中国香港及中国澳门市场上半财年合计销售额按固定汇率计算增长7%。 第二财季延续小幅增长,但中国内地消费需求仍然疲软,香港及澳门市场则表现相对强劲,成为推动大中华区销售恢复的重要动力。这在一定程度上说明了一个问题,即中国消费者对于奢侈品的需求并没有大幅减退,只是他们选择消费的地点发生了变化,中国港澳市场的销售增长恰好就证明了这一点,出境旅游和汇率优惠都成为推动这种消费转移的因素之一。
集团首席执行官Nicolas Bos表示:“我们看到销售额整体保持稳定,但与去年相比略有下降,其中中国内地市场下降了3%。”他进一步解释,香港及澳门市场的强劲增长抵消了中国内地的下滑,中国消费者整体呈现积极趋势,但增长主要来自中国内地以外的市场。
值得注意的是,日本市场以30%的增速领跑全球,但它的增长不再只依靠国际游客,而更多来源于本土消费者的强劲需求。
从渠道来看,历峰集团直营零售业务继续保持增长。上半财年,集团线下零售销售额同比增长19%至88.02亿欧元,占总销售额的72%;线上零售销售额同比增长17%至7.26亿欧元,占比6%;批发及特许权使用费收入同比增长7%至27.54亿欧元,占比22%。
随着直营渠道增长持续快于批发业务,集团直接面向消费者的销售占比已由去年同期的76%提高至78%,进一步增强了对零售网络和客户关系的掌控。
对于未来,历峰集团表示,全球宏观经济及地缘政治环境预计仍将持续波动,集团将继续保持运营纪律,同时投资于产品创意、工艺、人才及零售网络,以维持旗下品牌的长期竞争力。
从这份财报来看,尽管专业制表业务的销售及盈利能力均有所改善,但集团增长的核心仍是珠宝业务,中国内地市场的复苏依然有限,而时装及配饰业务尚未完全摆脱亏损的情况下,卡地亚、梵克雅宝等珠宝品牌仍是集团最重要的增长及利润来源。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏