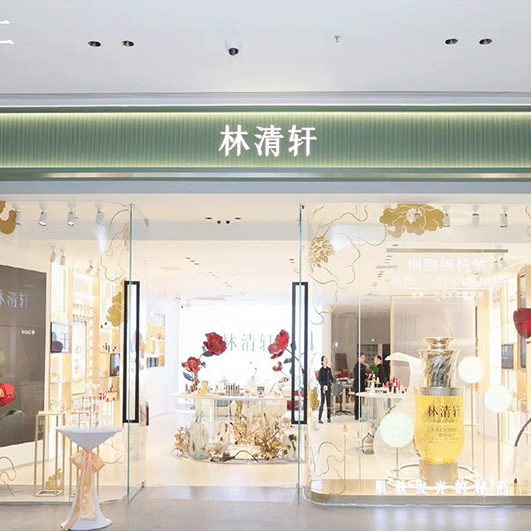
4月21日,锦波生物披露2024年年度报告。
在整个财年中,锦波生物经营表现亮眼,实现营业收入14.43亿元,同比增长84.92%;归母净利润7.32亿元,同比大增144.27%;扣非净利润为7.12亿元,大涨149.15%。
亮眼财报也推高了其股价,截至4月21日收盘,锦波生物每股股价为401元,市值为354.93亿元,年初至今涨幅已达93.72%。
从业务结构来看,锦波生物三大核心板块——医疗器械、功能性护肤品、原料及其他业务均实现同比高增长,且毛利率均超过70%。
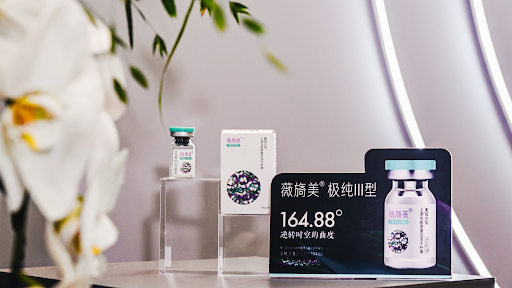
公司营收主力医疗器械业务营收12.54亿元,同比增长84.37%,毛利率高达95.03%。其增长主要来自以A型重组人源化胶原蛋白为核心成分的三类医疗器械植入剂产品。其中重点品牌“薇旖美”截至报告期末已覆盖全国约4000家医疗终端机构,全年销量突破200万支,贡献营收超10亿元,占医疗器械业务收入88%。
功能性护肤品板块收入达1.42亿元,同比增长86.83%,毛利率70.41%,增长主要得益于“重源”“ProtYouth”等自有品牌销售提振,以及大客户需求,定向开发原材料并研发具备特定功能的护肤品。
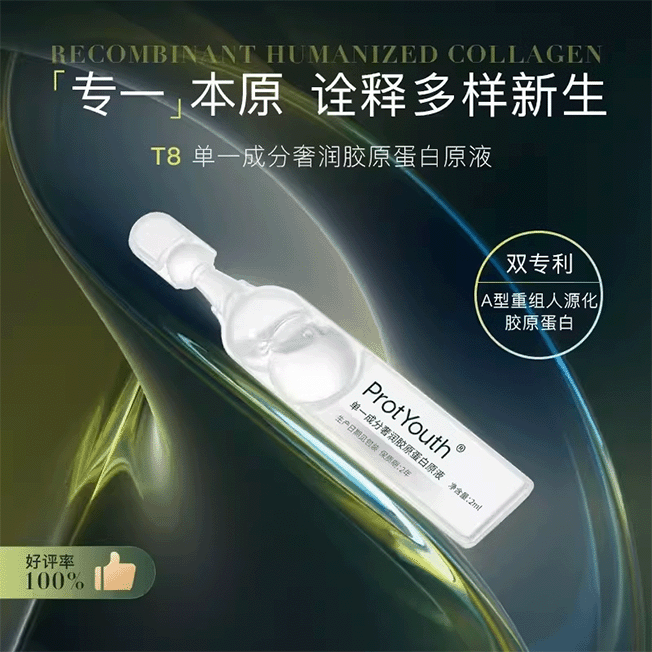
原料及其他业务营收为0.46亿元,同比增长89.07%,毛利率为77.55%。其中研发的A 型重组人源化胶原蛋白,具备较强的市场竞争力。此外,目前公司的原料包含高端医疗植入级、医疗外用级、化妆品级原 材料,客户覆盖国内医疗器械及化妆品生产企业,并在海外业务上取得了重大进展。
在研发方面,锦波生物2024年研发支出达1.23亿元,同比增长18.71%,占营收比例为8.52%。报告期末,研发人员占员工总数的25.76%。公司全年新增授权发明专利20项,其中6项为国际发明专利,并完成两项人体胶原蛋白原子结构解析。此外,公司也在加快全球化布局,已获得越南D类医疗器械注册证,并于近期拿下第三张三类证——注射用重组Ⅲ型人源化胶原蛋白凝胶。
锦波生物在财报中表示,公司将继续加大研发投入,加快重组人源化胶原蛋白三类医疗器械产品的开发,并强化以“薇旖美、重源、ProtYouth等自有品牌建设,提升市场渗透率与品牌影响力。在技术驱动与市场扩张双轮推进下,锦波生物将在不断升温的重组胶原蛋白赛道上,持续争夺领先身位。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏