1月22日,周大福珠宝集团披露截至2025年12月31日止第三季度未经审核运营数据。
期内,集团零售端表现较前几个季度明显提速,内地与港澳市场同步回升,销售增长主要由产品结构与价格体系改善所带动。
第三季度,集团整体零售值同比增长17.8%。其中,中国内地零售值同比增长16.9%,占集团零售值的84.8%;香港、澳门及其他市场零售值同比增长22.9%,占比提升至15.2%。
同店表现方面,第三季度内地与港澳市场均实现较为明显的修复态势:中国内地直营门店同店销售同比增长21.4%,加盟门店同店销售增长26.3%;香港及澳门同店销售同比增长14.3%,其中澳门市场表现尤为突出,录得31.3%的同比增长。目前,同店销量仍承压,销售额增长主要由产品单价提升所驱动。
从产品结构来看,定价首饰继续成为拉动增长的核心品类。第三季度,内地定价首饰零售值同比大幅增长59.6%,其零售值占比提升至40.1%,明显高于去年同期的29.4%;计价黄金首饰零售值占比则回落至56.8%。产品结构向高毛利、高设计附加值方向倾斜的趋势进一步强化。
价格层面,黄金高位背景下,集团产品平均售价持续走高。期内,内地计价黄金首饰平均售价为1.1万港元,较去年同期的7300港元显著提升;内地定价黄金首饰平均售价约为9500港元,去年同期为5200港元;珠宝镶嵌首饰平均售价由8000港元提升至约8900港元。
港澳市场方面,计价黄金首饰平均售价升至约2.01万港元,高于去年同期的1.33万港元;定价黄金首饰平均售价约为8300港元,去年同期为4700港元。
渠道表现上,电商渠道与加盟体系继续为周大福提供增量支撑。双十一购物节期间,在加强顾客互动及IP合作的推动下,集团内地电商零售值同比增长25.3%,其对内地零售值的贡献为7.4%,对销量的贡献达17.0%。加盟门店于期内贡献内地零售值的66.2%,虽较去年同期的69.7%有所回落,但仍是覆盖广度与下沉市场的重要支撑。
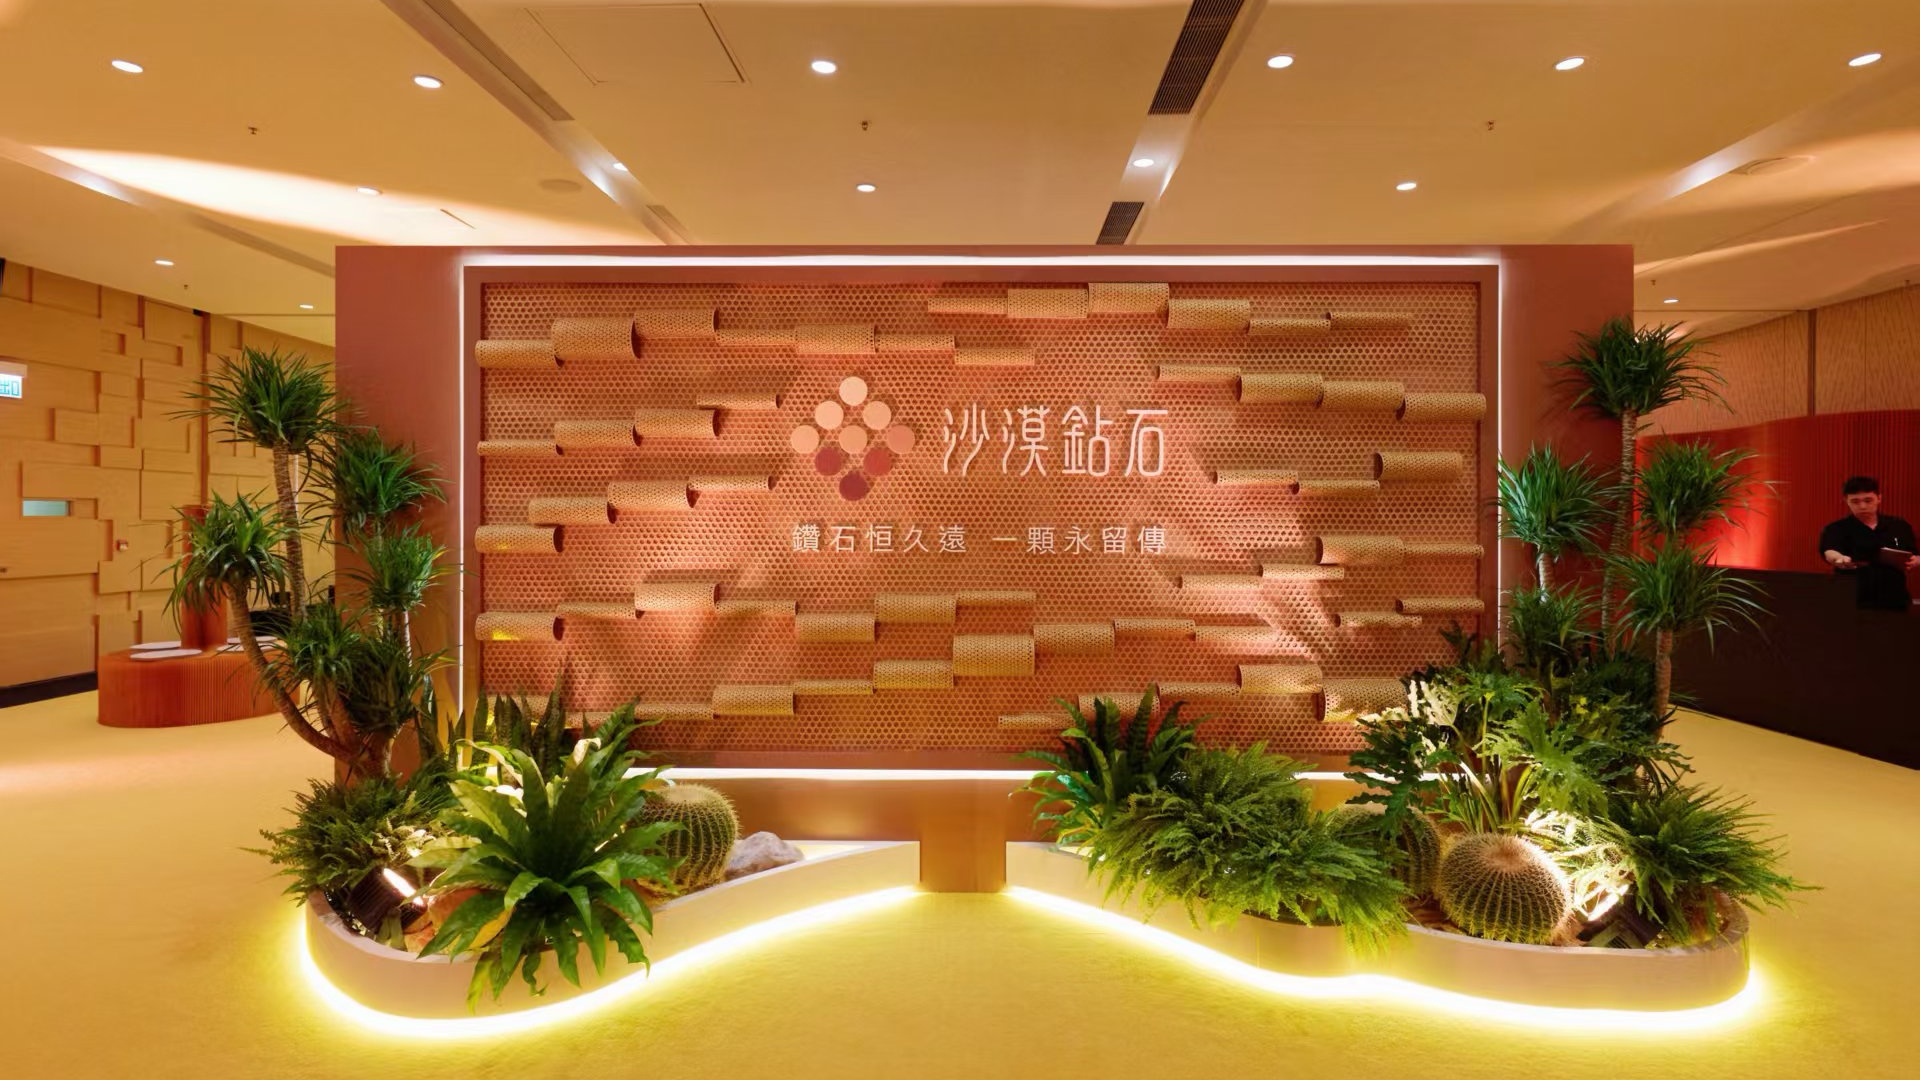
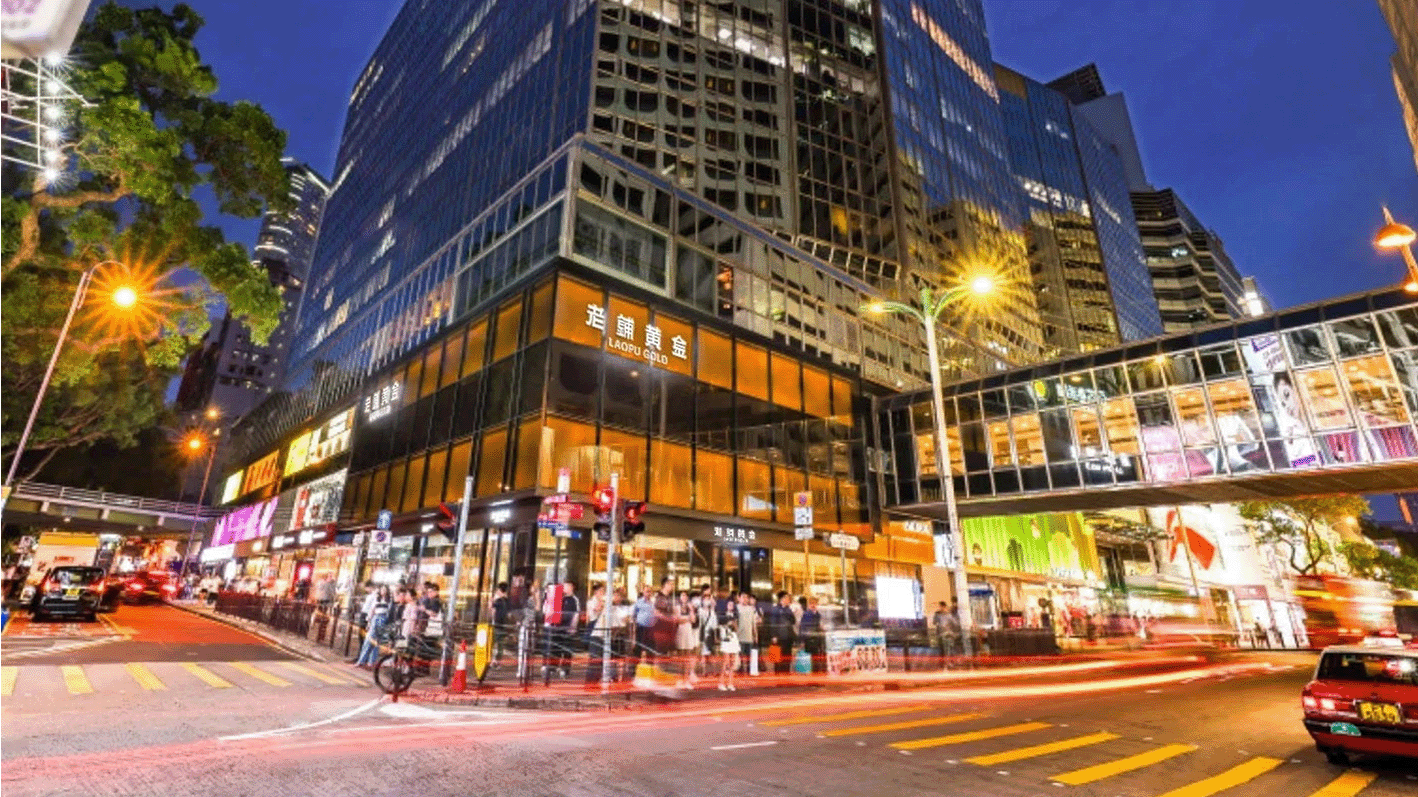
门店方面,周大福继续推进零售点结构优化。第三季度内,集团在内地新开34家门店,同时关闭264家门店,净减少230家;其中周大福全新形象店在上海港汇恒隆开幕,该门店以东方雅韵为美学核心,融合珠宝试戴、品质消费与沉浸式体验,进一步拓展集团在上海高端消费市场的战略版图。
整体来看,第三季度周大福的增长更具稳定性:定价首饰与高端产品持续放量,平均售价显著提升,门店网络与渠道结构同步优化,这些都表明集团正在由单纯依赖销量扩张转向更注重产品、运营与盈利质量的结构性增长。
 ENGLISH


 手机微信扫码
 微信
 邮箱
 分享
 收藏